Info Terbaik ialah blog informasi dalam Bahasa Melayu yang menyediakan panduan lengkap, destinasi dan tempat menarik di Malaysia tip praktikal dan artikel berkualiti mengenai bisnes kecil, kewangan, masalah harian, gaya hidup serta destinasi menarik di Malaysia.
Cara Menyimpan Duit Walaupun Gaji Kecil: 15 Tips Berkesan.
Cara Menyimpan Duit Walaupun Gaji Kecil: 15 Tips Berkesan.

Pernahkah anda berasa sukar untuk menyimpan duit walaupun sudah bekerja setiap bulan? Baru beberapa hari menerima gaji, wang sudah mula berkurangan kerana perlu membayar sewa rumah, ansuran kenderaan, bil utiliti, makanan dan pelbagai keperluan harian.
Apabila tiba hujung bulan, baki akaun mungkin tinggal sedikit sahaja. Hasrat untuk menyimpan duit terpaksa ditangguhkan sekali lagi sehingga menerima gaji seterusnya.
Situasi ini bukan sesuatu yang luar biasa. Bagi mereka yang mempunyai pendapatan terhad atau tanggungan keluarga yang besar, menyimpan duit memang boleh menjadi cabaran.
Namun, cara menyimpan duit walaupun gaji kecil bukan semata-mata tentang berapa banyak pendapatan yang anda terima, tetapi juga bagaimana wang tersebut diuruskan mengikut kemampuan sebenar.
Anda tidak semestinya perlu menyimpan ratusan ringgit setiap bulan untuk bermula. Jika kemampuan anda hanya RM30, RM50 atau RM100 sebulan, jumlah itu juga boleh menjadi permulaan yang baik.
Dalam artikel ini, anda akan mempelajari 15 tips praktikal untuk menyimpan duit, mengurangkan perbelanjaan yang tidak perlu dan membina tabungan secara berperingkat, termasuk contoh pengiraan untuk gaji RM1,500, RM2,000 dan RM3,000.
Cara Menyimpan Duit Walaupun Gaji Kecil
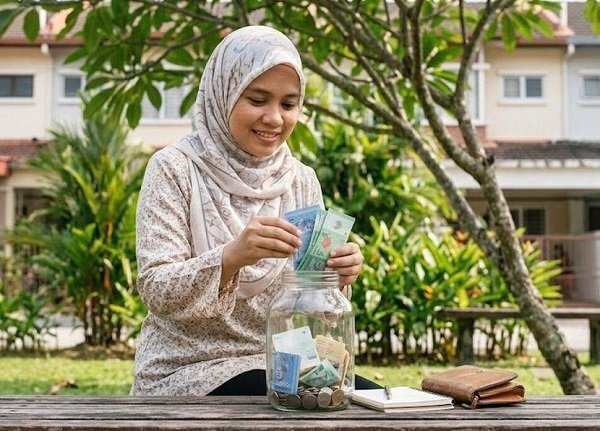
1. Tetapkan Matlamat Simpanan Yang Jelas
Langkah pertama ialah menentukan sebab anda mahu menyimpan duit.
Tanpa matlamat yang jelas, anda mungkin mudah menggunakan wang simpanan untuk membeli barang yang tidak dirancang.
Sebaliknya, apabila mengetahui tujuan simpanan, anda mempunyai alasan yang lebih kuat untuk terus berdisiplin.
Antara matlamat simpanan yang boleh ditetapkan ialah:
- Membina tabung kecemasan.
- Membayar deposit rumah.
- Menyediakan wang untuk perkahwinan.
- Membeli kenderaan.
- Menyediakan dana pendidikan anak.
- Membayar perbelanjaan tahunan.
- Menyediakan simpanan persaraan.
Mulakan dengan matlamat kecil yang realistik.
Contohnya, jika anda mahu mengumpul RM1,000 dalam tempoh 10 bulan, anda perlu menyimpan RM100 setiap bulan.
Jika hanya mampu menyimpan RM50 sebulan, sasaran yang sama boleh dicapai dalam 20 bulan, dengan andaian tiada pengeluaran atau perubahan jumlah simpanan.
Tidak perlu tergesa-gesa. Pilih sasaran yang tidak menjejaskan keperluan asas dan komitmen wajib.
2. Simpan Duit Sebaik Sahaja Menerima Gaji
Salah satu kesilapan biasa ialah menunggu sehingga hujung bulan untuk menyimpan wang yang masih berbaki.
Masalahnya, wang tersebut mungkin sudah digunakan untuk pelbagai perbelanjaan sebelum sempat disimpan.
Cara yang lebih praktikal ialah menggunakan prinsip bayar diri sendiri dahulu.
Maksudnya, asingkan sejumlah wang untuk simpanan sebaik sahaja gaji masuk, kemudian gunakan baki pendapatan untuk membayar komitmen dan perbelanjaan mengikut bajet.
Sebagai contoh, jika gaji bersih anda RM2,000, anda boleh memulakan simpanan sebanyak RM50 atau RM100 sebulan sekiranya kemampuan mengizinkan.
Jika RM100 terlalu membebankan, mulakan dengan RM30.
Panduan KWSP mengenai kaedah bayar diri sendiri dahulu turut menekankan kepentingan menjadikan simpanan sebagai sebahagian daripada bajet, bukannya hanya menyimpan apabila terdapat lebihan wang. Rujuk panduan bayar diri sendiri dahulu oleh KWSP.
3. Buat Bajet Bulanan Mengikut Gaji Sebenar
Anda sukar menyimpan duit jika tidak mengetahui berapa banyak wang yang diperlukan untuk menampung kehidupan setiap bulan.
Sebab itu, buat bajet yang berdasarkan pendapatan sebenar dan bukannya anggaran yang terlalu optimistik.
Senaraikan perkara berikut:
Pendapatan
- Gaji bersih.
- Elaun tetap.
- Pendapatan sambilan yang konsisten.
- Pendapatan lain yang boleh dijangka.
Perbelanjaan
- Sewa atau ansuran rumah.
- Ansuran kenderaan.
- Makanan dan barangan dapur.
- Petrol dan pengangkutan.
- Bil elektrik, air dan telefon.
- Hutang.
- Keperluan keluarga.
- Simpanan.
Selepas itu, kira jumlah perbelanjaan dan lihat sama ada terdapat lebihan yang boleh digunakan untuk simpanan.
Anda juga boleh membaca panduan kami tentang cara mengurus kewangan dengan betul setiap bulan untuk memahami cara menyusun pendapatan dan perbelanjaan.
Ingat, bajet yang baik bukanlah bajet yang paling ketat. Bajet yang baik ialah bajet yang realistik dan mampu diamalkan secara konsisten.
4. Asingkan Keperluan Daripada Kehendak
Untuk menyimpan duit dengan lebih mudah, anda perlu mengetahui perbezaan antara keperluan dan kehendak.
Keperluan ialah perkara yang penting untuk kehidupan seharian, seperti makanan, tempat tinggal, pengangkutan ke tempat kerja dan bil asas.
Kehendak pula merangkumi perkara yang boleh memberikan keselesaan atau keseronokan tetapi tidak semestinya diperlukan pada masa tersebut.
Contohnya:
| Perbelanjaan | Penilaian |
|---|---|
| Barang dapur asas | Keperluan |
| Petrol untuk bekerja | Keperluan |
| Bil elektrik dan air | Keperluan |
| Telefon baharu sedangkan telefon lama masih berfungsi | Mungkin kehendak |
| Langganan aplikasi yang jarang digunakan | Boleh dipertimbangkan untuk dihentikan |
| Makan di restoran mahal setiap minggu | Boleh dikurangkan mengikut bajet |
Ini tidak bermaksud anda perlu menghapuskan semua kehendak.
Anda masih boleh menikmati makanan kegemaran, membeli barang yang disukai atau keluar bersama keluarga. Bezanya, perbelanjaan tersebut perlu mempunyai had yang sesuai dengan kemampuan.
5. Kurangkan Perbelanjaan Kecil Yang Berulang
Perbelanjaan kecil mudah dipandang ringan kerana jumlahnya kelihatan tidak besar.
Namun, apabila dilakukan setiap hari, jumlahnya boleh menjadi ketara.
Sebagai contoh, jika anda membelanjakan RM10 sehari untuk pembelian yang boleh dikurangkan:
RM10 × 30 hari = RM300 sebulan.
Jika anda berjaya mengurangkan separuh daripada perbelanjaan tersebut, potensi penjimatan ialah RM150 sebulan.
Antara perkara yang boleh diperiksa ialah:
- Pembelian minuman di luar.
- Makanan ringan.
- Penghantaran makanan.
- Langganan hiburan.
- Caj perkhidmatan yang tidak diperlukan.
- Pembelian dalam talian secara spontan.
Tidak perlu memotong semuanya sekali gus. Pilih perbelanjaan yang paling mudah dikurangkan tanpa menjejaskan kesihatan dan keperluan asas.
Wang yang berjaya dijimatkan boleh terus dimasukkan ke dalam akaun simpanan.
6. Bawa Bekal Dari Rumah
Menyediakan makanan dari rumah boleh membantu mengawal perbelanjaan, terutama bagi mereka yang membeli makanan di luar setiap hari bekerja.
Contohnya, katakan anda biasanya membelanjakan RM12 untuk makan tengah hari dan berjaya mengurangkan kos kepada RM6 dengan membawa bekal yang sesuai.
Penjimatan ialah RM6 sehari.
Jika anda membawa bekal selama 20 hari bekerja:
RM6 × 20 hari = RM120 sebulan.
Jumlah sebenar bergantung pada harga bahan mentah, kos memasak dan makanan yang dipilih.
Anda boleh bermula dengan membawa bekal dua atau tiga hari seminggu. Tidak perlu memaksa diri menyediakan semua makanan setiap hari jika ia tidak sesuai dengan jadual atau keadaan anda.
Rancang menu ringkas, beli bahan mengikut senarai dan gunakan bahan makanan sebelum rosak supaya usaha berjimat tidak menyebabkan pembaziran.
7. Gunakan Kaedah Simpan RM1, RM5 Atau RM10 Sehari
Jika sukar menyimpan jumlah yang besar pada awal bulan, cuba kaedah simpanan harian.
Pilih jumlah yang sesuai dengan kemampuan.
| Simpanan harian | Anggaran 30 hari |
|---|---|
| RM1 sehari | RM30 |
| RM2 sehari | RM60 |
| RM5 sehari | RM150 |
| RM10 sehari | RM300 |
Angka ini ialah anggaran berdasarkan 30 hari, bukan jaminan bahawa jumlah tersebut sesuai untuk semua orang.
Jika gaji anda rendah dan banyak digunakan untuk keperluan asas, simpan RM1 sehari pun boleh menjadi latihan membina tabiat menyimpan.
Namun, anda tidak perlu memaksa diri menyimpan setiap hari jika aliran tunai tidak mengizinkan. Simpanan mingguan atau bulanan juga boleh digunakan.
Perkara yang lebih penting ialah memilih jumlah yang mampu dikekalkan tanpa menyebabkan anda terpaksa berhutang untuk membayar keperluan lain.
8. Gunakan Akaun Simpanan Berasingan
Jika semua wang berada dalam satu akaun, anda mungkin sukar membezakan wang untuk perbelanjaan harian dengan wang yang sepatutnya disimpan.
Salah satu penyelesaiannya ialah mengasingkan simpanan daripada wang belanja.
Contohnya:
- Akaun utama untuk menerima gaji dan membayar komitmen.
- Akaun simpanan untuk tabung kecemasan.
- Akaun atau tabung berasingan untuk matlamat tertentu.
Anda tidak semestinya perlu membuka banyak akaun bank. Gunakan kemudahan yang sesuai dengan keperluan dan semak sebarang fi atau syarat akaun.
Jika boleh, tetapkan pemindahan automatik pada hari gaji diterima.
Dengan cara ini, anda tidak perlu membuat keputusan untuk menyimpan setiap kali menerima pendapatan.
9. Sediakan Tabung Kecemasan Secara Berperingkat
Tabung kecemasan ialah simpanan khusus untuk menghadapi perkara tidak dijangka, seperti kehilangan pekerjaan, pembaikan kenderaan atau kecemasan keluarga.
Tanpa tabung ini, anda mungkin terpaksa menggunakan kad kredit atau membuat pinjaman apabila berlaku masalah.
Sasaran jangka panjang yang sering digunakan ialah simpanan bersamaan tiga hingga enam bulan perbelanjaan asas. Namun, jika gaji kecil, anda tidak perlu mencapai sasaran tersebut dengan segera.
Bina secara berperingkat:
- Sasarkan RM100 pertama.
- Tingkatkan kepada RM500.
- Usahakan RM1,000.
- Teruskan sehingga mampu menampung satu bulan perbelanjaan asas.
- Tingkatkan lagi mengikut kemampuan.
Contohnya, jika anda menyimpan RM50 sebulan, anda boleh mengumpul RM600 dalam 12 bulan jika tiada pengeluaran.
Jika berlaku kecemasan dan wang terpaksa digunakan, jangan anggap usaha anda gagal. Selepas keadaan kembali stabil, bina semula tabung tersebut.
10. Elakkan Pembelian Impulsif
Pembelian impulsif ialah pembelian yang dibuat secara spontan tanpa perancangan yang mencukupi.
Contohnya, anda membuka aplikasi membeli-belah untuk melihat barang, kemudian membeli beberapa produk hanya kerana terdapat promosi.
Walaupun setiap barang mungkin murah, jumlah keseluruhan boleh membebankan bajet.
Untuk mengawal tabiat ini, cuba beberapa langkah berikut:
- Tunggu sekurang-kurangnya 24 jam sebelum membeli barang bukan keperluan.
- Buang barang yang tidak diperlukan daripada troli beli-belah.
- Nyahaktifkan notifikasi promosi yang menggalakkan pembelian.
- Tetapkan had perbelanjaan untuk membeli-belah.
- Tanya diri sama ada barang tersebut benar-benar diperlukan.
- Bandingkan harga sebelum membuat keputusan.
Jangan membeli sesuatu semata-mata kerana diskaun. Jika barang itu tidak diperlukan, wang yang tidak dibelanjakan tetap merupakan penjimatan.
11. Kurangkan Hutang Yang Membebankan
Jika sebahagian besar gaji digunakan untuk membayar hutang, ruang untuk menyimpan wang akan menjadi semakin kecil.
Sebab itu, selain berjimat, anda perlu melihat sama ada komitmen hutang boleh diuruskan dengan lebih baik.
Senaraikan semua hutang bersama baki, bayaran bulanan dan kadar faedah atau keuntungan yang dikenakan.
Teruskan memenuhi bayaran minimum atau bayaran wajib mengikut perjanjian. Jika mempunyai hutang berkos tinggi, pertimbangkan untuk mengutamakannya selepas mengambil kira keperluan tunai dan dana kecemasan asas.
Elakkan membuat pinjaman baharu semata-mata untuk mengekalkan gaya hidup yang melebihi kemampuan.
Jika hutang sudah sukar dikawal, anda boleh mendapatkan maklumat dan bantuan melalui Agensi Kaunseling dan Pengurusan Kredit (AKPK).
Jangan menggunakan semua simpanan untuk membayar hutang tanpa mempertimbangkan keperluan asas dan risiko kecemasan. Pelan yang sesuai perlu mengambil kira keseluruhan keadaan kewangan anda.
12. Rancang Perbelanjaan Tahunan Lebih Awal
Perbelanjaan tahunan boleh mengganggu simpanan jika tidak dirancang.
Contohnya:
- Insurans dan cukai jalan kenderaan.
- Yuran persekolahan.
- Penyelenggaraan kereta.
- Perbelanjaan perayaan.
- Hadiah.
- Perjalanan pulang ke kampung.
- Pembaharuan lesen atau perkhidmatan tertentu.
Katakan anda menjangkakan perbelanjaan sebanyak RM600 untuk sesuatu keperluan tahunan.
Jika anda mengetepikan RM50 sebulan selama 12 bulan, jumlahnya menjadi RM600.
Dengan cara ini, anda tidak perlu mencari keseluruhan jumlah pada saat akhir.
Senaraikan perbelanjaan tahunan yang diketahui dan bahagikan jumlahnya kepada peruntukan bulanan. Ini membantu membezakan simpanan kecemasan daripada wang yang sebenarnya sudah diperlukan untuk perbelanjaan terancang.
13. Tingkatkan Pendapatan Jika Simpanan Terlalu Terhad
Ada keadaan apabila seseorang sudah berjimat, tetapi pendapatan masih tidak mencukupi untuk menampung keperluan asas.
Dalam situasi ini, masalahnya mungkin bukan perbelanjaan yang berlebihan semata-mata.
Anda mungkin perlu mempertimbangkan cara meningkatkan pendapatan secara realistik.
Antara pilihan yang boleh diteroka ialah:
- Kerja sambilan yang sesuai dengan jadual.
- Menawarkan khidmat freelance berdasarkan kemahiran.
- Menjual barang yang tidak lagi digunakan.
- Mengambil tempahan makanan atau produk buatan sendiri.
- Mencari peluang kenaikan gaji atau pekerjaan yang menawarkan pendapatan lebih baik.
- Mempelajari kemahiran yang boleh meningkatkan nilai anda dalam pasaran kerja.
Pilih peluang yang mempunyai kos permulaan rendah dan tidak memerlukan anda mengambil hutang besar.
Jika anda mahu menjalankan perniagaan kecil, kira dahulu kos bahan, penghantaran, masa dan keuntungan sebenar.
Jangan menganggap semua pendapatan tambahan sebagai keuntungan bersih. Sebahagiannya mungkin perlu digunakan untuk modal, kos operasi atau cukai yang berkaitan.
Jika pendapatan tambahan berjaya diperoleh, anda boleh memperuntukkan sebahagiannya untuk simpanan dan sebahagian lagi untuk keperluan yang belum dipenuhi.
14. Gunakan Wang Bonus Atau Pendapatan Tambahan Dengan Bijak
Apabila menerima bonus, komisen, bayaran kerja sambilan atau wang hadiah, anda mungkin terdorong untuk membelanjakannya dengan segera.
Sebelum berbelanja, tentukan pembahagian yang sesuai.
Sebagai contoh, jika menerima wang tambahan RM500, anda boleh mempertimbangkan untuk:
- Menambah tabung kecemasan.
- Membayar sebahagian hutang berkos tinggi.
- Menampung perbelanjaan penting yang tertangguh.
- Menyimpan untuk matlamat tertentu.
- Menggunakan sebahagian kecil untuk menikmati hasil usaha sendiri.
Pembahagian sebenar bergantung pada keadaan kewangan anda.
Jika anda masih mempunyai tunggakan bil atau kekurangan wang untuk makanan, utamakan keperluan tersebut terlebih dahulu.
Jika keperluan sudah terkawal, pendapatan tambahan boleh menjadi peluang untuk meningkatkan simpanan dengan lebih cepat.
15. Semak Kemajuan Simpanan Setiap Bulan
Jangan hanya menyimpan wang tanpa mengetahui sama ada anda semakin hampir kepada matlamat.
Pada hujung setiap bulan, semak tiga perkara:
Pertama: Berapa banyak yang berjaya disimpan?
Catat jumlah simpanan dan bandingkan dengan sasaran.
Kedua: Apakah yang menyebabkan simpanan terganggu?
Mungkin perbelanjaan makanan lebih tinggi daripada jangkaan, terdapat pembaikan kenderaan atau pendapatan menurun.
Ketiga: Apakah perubahan yang perlu dibuat bulan depan?
Anda mungkin perlu menyesuaikan bajet, mengurangkan perbelanjaan tertentu atau menukar jumlah simpanan kepada angka yang lebih realistik.
Jangan menghukum diri jika sasaran tidak tercapai. Gunakan pengalaman bulan tersebut untuk memperbaiki pelan seterusnya.
KWSP turut menggalakkan penggunaan bajet dan penjejakan perbelanjaan untuk membantu pengguna mengenal pasti perbelanjaan yang boleh dikurangkan. Anda boleh membaca panduan KWSP tentang pengurusan matlamat kewangan.
Contoh Cara Menyimpan Duit Gaji RM1,500 Sebulan
Bagi individu yang menerima gaji bersih RM1,500, setiap perbelanjaan mungkin mempunyai kesan yang besar terhadap baki wang bulanan.
Berikut ialah contoh ilustrasi bajet:
| Kategori | Jumlah |
|---|---|
| Tempat tinggal dan utiliti | RM400 |
| Makanan dan barangan dapur | RM350 |
| Pengangkutan | RM200 |
| Telefon dan keperluan lain | RM100 |
| Komitmen hutang | RM200 |
| Simpanan | RM50 |
| Perbelanjaan fleksibel | RM200 |
| Jumlah | RM1,500 |
Ini bukan pembahagian yang sesuai untuk semua orang. Jika kos rumah atau tanggungan anda lebih tinggi, bajet tersebut perlu disesuaikan.
Jika RM50 sebulan mampu disimpan secara konsisten, jumlahnya menjadi RM600 dalam setahun tanpa mengambil kira sebarang pulangan.
Jika RM50 masih terlalu tinggi kerana pendapatan tidak cukup untuk keperluan asas, jangan paksa diri. Semak sama ada terdapat bantuan yang layak diterima, peluang meningkatkan pendapatan atau cara mengurangkan kos yang tidak menjejaskan keperluan penting.
Contoh Cara Menyimpan Duit Gaji RM2,000 Sebulan
Bagi gaji RM2,000, anda mungkin mempunyai sedikit lebih ruang untuk menyusun bajet, bergantung pada komitmen bulanan.
Contoh:
| Kategori | Jumlah |
|---|---|
| Tempat tinggal dan utiliti | RM500 |
| Makanan | RM400 |
| Pengangkutan | RM250 |
| Bil dan keperluan lain | RM150 |
| Komitmen hutang | RM300 |
| Simpanan | RM100 |
| Perbelanjaan fleksibel | RM300 |
| Jumlah | RM2,000 |
Jika anda menyimpan RM100 setiap bulan, jumlah simpanan menjadi RM1,200 selepas 12 bulan jika tiada pengeluaran.
Anda boleh menetapkan sasaran awal seperti mengumpul RM1,000 untuk tabung kecemasan, kemudian meneruskan simpanan sehingga mampu menampung beberapa bulan perbelanjaan asas.
Contoh Cara Menyimpan Duit Gaji RM3,000 Sebulan
Bagi pendapatan bersih RM3,000, contoh bajet boleh kelihatan seperti berikut:
| Kategori | Jumlah |
|---|---|
| Tempat tinggal dan utiliti | RM700 |
| Makanan dan barangan dapur | RM500 |
| Pengangkutan | RM300 |
| Bil dan keperluan lain | RM200 |
| Komitmen hutang | RM500 |
| Simpanan | RM300 |
| Perbelanjaan fleksibel | RM300 |
| Peruntukan lain | RM200 |
| Jumlah | RM3,000 |
Jika anda mampu menyimpan RM300 setiap bulan, jumlah simpanan selepas setahun ialah RM3,600 jika tiada pengeluaran.
Walau bagaimanapun, jika anda mempunyai anak, menyara ibu bapa atau membayar pinjaman rumah, pembahagian tersebut mungkin tidak realistik.
Gunakan contoh ini sebagai titik permulaan dan ubah mengikut keadaan sendiri.
Apa Perlu Dibuat Jika Gaji Hanya Cukup Untuk Keperluan Asas?
Ini antara situasi paling sukar.
Jika hampir semua pendapatan digunakan untuk makanan, tempat tinggal, pengangkutan dan bil penting, nasihat untuk menyimpan 10% atau 20% daripada gaji mungkin tidak praktikal.
Dalam keadaan ini, jangan abaikan keperluan asas semata-mata untuk mencapai sasaran simpanan.
Sebaliknya, ambil langkah berikut:
- Semak sama ada semua perbelanjaan benar-benar perlu.
- Kenal pasti komitmen yang boleh dirunding atau dikurangkan secara sah.
- Semak kelayakan untuk bantuan kerajaan atau bantuan komuniti yang berkaitan.
- Pertimbangkan peluang meningkatkan pendapatan.
- Elakkan pinjaman baharu yang memburukkan keadaan kewangan.
- Jika mempunyai hutang yang tidak mampu dibayar, dapatkan panduan daripada pihak berautoriti.
Dalam keadaan tertentu, keutamaan pertama ialah memastikan makanan, tempat tinggal, kesihatan dan keperluan asas keluarga terjamin.
Anda boleh mula menyimpan apabila aliran tunai mengizinkan, walaupun jumlahnya kecil. Tidak perlu membandingkan simpanan anda dengan orang lain yang mempunyai pendapatan dan tanggungan berbeza.
Kesilapan Yang Perlu Dielakkan Ketika Menyimpan Duit
Menetapkan sasaran terlalu tinggi
Jika anda terus menetapkan sasaran RM500 sebulan sedangkan hanya mempunyai lebihan RM50, anda mungkin berasa kecewa dan berhenti menyimpan.
Mulakan dengan sasaran yang mampu dicapai.
Mengabaikan keperluan asas
Jangan mengurangkan makanan berkhasiat, ubat atau keperluan penting semata-mata untuk meningkatkan baki simpanan.
Menggunakan simpanan untuk kehendak
Simpan wang dalam akaun atau tabung yang berasingan dan tetapkan tujuan penggunaannya.
Menganggap simpanan kecil tidak berguna
RM30 atau RM50 mungkin kelihatan sedikit, tetapi ia tetap membantu membina tabiat menyimpan.
Mengambil pinjaman untuk kelihatan berjimat
Jangan menggunakan pinjaman baharu untuk menampung perbelanjaan yang sebenarnya boleh ditangguhkan atau dikurangkan.
Tidak menyemak kemajuan
Semak jumlah simpanan dan perbelanjaan setiap bulan supaya anda boleh menyesuaikan strategi apabila keadaan berubah.
Checklist Menyimpan Duit Setiap Bulan
Gunakan checklist berikut sebagai panduan:
-
Saya mengetahui jumlah gaji bersih.
-
Saya sudah menyediakan bajet bulanan.
-
Saya menetapkan matlamat simpanan.
-
Saya mengasingkan wang simpanan apabila menerima gaji.
-
Saya menjejaki perbelanjaan.
-
Saya mengurangkan pembelian yang tidak diperlukan.
-
Saya menyediakan wang untuk perbelanjaan tahunan.
-
Saya membina tabung kecemasan secara berperingkat.
-
Saya menyemak komitmen hutang.
-
Saya menilai kemajuan simpanan pada hujung bulan.
Anda tidak perlu menyempurnakan semuanya dalam satu hari. Pilih beberapa tindakan yang paling sesuai dan tambah secara berperingkat.
Soalan Lazim Tentang Cara Menyimpan Duit Walaupun Gaji Kecil
Bagaimana cara menyimpan duit jika gaji RM1,500?
Mulakan dengan menyenaraikan perbelanjaan asas, mengenal pasti ruang penjimatan dan menetapkan sasaran yang realistik. Jika mampu, cuba simpan RM30 hingga RM50 sebulan dahulu. Jumlah tersebut perlu disesuaikan dengan komitmen dan kos hidup sebenar.
Berapa banyak duit patut disimpan setiap bulan?
Tiada jumlah yang sesuai untuk semua orang. Sesetengah orang mampu menyimpan 10% atau 20% daripada pendapatan, manakala yang lain perlu bermula dengan jumlah yang lebih kecil. Utamakan keperluan asas dan simpan secara konsisten mengikut kemampuan.
Adakah RM50 sebulan cukup untuk menyimpan?
RM50 sebulan menghasilkan RM600 selepas 12 bulan jika tiada pengeluaran. Ia boleh menjadi permulaan untuk membina tabung kecemasan atau mencapai matlamat simpanan kecil.
Di mana tempat yang sesuai untuk menyimpan duit?
Pilih kemudahan simpanan yang sesuai dengan tujuan, akses kepada wang, fi, syarat dan risiko. Untuk wang kecemasan, utamakan kemudahan yang membolehkan anda mengakses wang apabila diperlukan. Semak juga maklumat perlindungan deposit daripada Perbadanan Insurans Deposit Malaysia (PIDM).
Mana lebih penting, menyimpan duit atau membayar hutang?
Kedua-duanya penting. Dalam banyak keadaan, anda boleh membina simpanan kecemasan asas sambil memenuhi bayaran hutang yang diwajibkan. Jika mempunyai hutang berkos tinggi, pertimbangkan strategi pengurangan hutang yang sesuai dengan kemampuan dan keadaan kewangan anda.
Bagaimana hendak menyimpan duit jika pendapatan tidak tetap?
Gunakan bajet berdasarkan pendapatan yang konservatif. Apabila menerima pendapatan lebih tinggi, asingkan sebahagiannya untuk tabung kecemasan dan perbelanjaan pada bulan yang lebih rendah. Elakkan membuat komitmen tetap berdasarkan pendapatan yang belum pasti.
Kesimpulan
Menyimpan duit walaupun gaji kecil memang memerlukan perancangan, disiplin dan kesabaran. Namun, anda tidak perlu menunggu sehingga memperoleh gaji besar untuk mula membina simpanan.
Mulakan dengan langkah mudah: ketahui jumlah pendapatan, buat bajet, kurangkan perbelanjaan yang tidak perlu dan asingkan sedikit wang untuk simpanan sebaik sahaja menerima gaji.
Jika hanya mampu menyimpan RM30 atau RM50 sebulan, mulakan dengan jumlah tersebut. Apabila keadaan kewangan bertambah baik, tingkatkan simpanan secara berperingkat.
Pada masa yang sama, jangan abaikan keperluan asas atau mengambil hutang baharu semata-mata untuk mencapai sasaran simpanan yang tidak realistik.
Matlamat utama bukan untuk menyimpan sebanyak mungkin dalam masa yang singkat, tetapi membina tabiat kewangan yang sihat dan boleh diteruskan dalam jangka panjang.
Untuk memahami asas kewangan dengan lebih menyeluruh, baca juga artikel utama kami tentang pengurusan kewangan peribadi, serta panduan cara membuat bajet bulanan.
Rujukan Berautoriti
- KWSP — Gaji Tinggi Tidak Bermaksud Simpanan Banyak
- KWSP — Apa Itu Bayar Diri Sendiri Dahulu?
- KWSP — 7 Cara Urus Gaji Pertama Sebagai Fresh Grad
- AKPK — Agensi Kaunseling dan Pengurusan Kredit
- PIDM — Perbadanan Insurans Deposit Malaysia
Penafian
Artikel ini bertujuan memberikan pendidikan dan maklumat umum mengenai simpanan serta pengurusan kewangan. Ia bukan nasihat kewangan peribadi. Keadaan kewangan setiap individu berbeza, maka sesuaikan strategi simpanan dengan pendapatan, komitmen, tanggungan dan keperluan masing-masing.
Cadangan baca:
- Artikel #1: Pengurusan Kewangan Peribadi: Panduan Lengkap Cara Urus Duit Dengan Bijak
- Artikel #2: Cara Mengurus Kewangan Dengan Betul Setiap Bulan
- Artikel #3: Cara Buat Bajet Bulanan Yang Mudah Untuk Pemula
- Artikel #5: Tabung Kecemasan: Berapa Banyak Yang Perlu Disimpan?
- Artikel #6: Berapa Peratus Gaji Patut Disimpan Setiap Bulan?
Pastikan pautan dalaman hanya diterbitkan selepas artikel sasaran tersedia di blog, dan sahkan slug sebenar sebelum menerbitkannya.

Related Post to Cara Menyimpan Duit Walaupun Gaji Kecil: 15 Tips Berkesan.
Cara Semak STR 2026 Online: Panduan Status & Bayaran
Cara Semak STR 2026 Secara Online: Panduan Langkah Demi Langkah Jika anda sedang mencari cara semak STR 2026, anda tidak perlu pergi ke banyak... Read More
STR 2026: Semakan, Syarat Kelayakan, Jumlah & Tarikh Bayaran
STR 2026: Semakan, Syarat Kelayakan, Jumlah Bantuan dan Tarikh Bayaran Ramai rakyat Malaysia sedang mencari maklumat tentang STR 2026, khususnya mengenai semakan status, syarat... Read More
Bantuan Kerajaan Malaysia 2026: Senarai Bantuan, Syarat Kelayakan dan Cara Memohon
Bantuan Kerajaan Malaysia 2026: Senarai Bantuan, Syarat Kelayakan dan Cara Memohon Kos sara hidup yang semakin mencabar menyebabkan ramai rakyat Malaysia mencari maklumat tentang... Read More
Cara Mudah Buat Bajet Bulanan
Cara Mudah Buat Bajet Bulanan Apa Itu Bajet Bulanan? Bajet bulanan ialah pelan yang menunjukkan bagaimana anda akan menggunakan wang yang diterima sepanjang bulan.... Read More
Cara Mengurus Kewangan Dengan Betul Setiap Bulan
Cara Mengurus Kewangan Dengan Betul Setiap Bulan. Mengurus kewangan setiap bulan mungkin nampak mudah. Gaji masuk, bayar bil, beli barang keperluan dan gunakan baki... Read More
