Info Terbaik ialah blog informasi dalam Bahasa Melayu yang menyediakan panduan lengkap, destinasi dan tempat menarik di Malaysia tip praktikal dan artikel berkualiti mengenai bisnes kecil, kewangan, masalah harian, gaya hidup serta destinasi menarik di Malaysia.
Pengurusan Kewangan Peribadi: Panduan Lengkap Cara Urus Duit Dengan Bijak
Pengurusan Kewangan Peribadi: Panduan Lengkap Cara Urus Duit Dengan Bijak

Apa Itu Pengurusan Kewangan Peribadi?
Pengurusan kewangan peribadi ialah proses mengurus pendapatan, perbelanjaan, simpanan, hutang, perlindungan dan pelaburan supaya wang yang dimiliki dapat digunakan dengan lebih terancang untuk mencapai matlamat hidup.
Mudahnya, pengurusan kewangan bukan sekadar tentang bagaimana untuk mendapatkan lebih banyak duit. Ia juga tentang apa yang kita lakukan dengan duit selepas menerimanya.
Ramai orang bekerja keras setiap bulan tetapi masih berasa wang tidak pernah cukup. Gaji masuk, beberapa hari kemudian bil dibayar, keperluan harian dibeli, hutang dilangsaikan dan akhirnya baki akaun semakin kecil.
Masalahnya tidak semestinya kerana pendapatan terlalu rendah.
Kadangkala masalah berpunca daripada:
- tiada bajet yang jelas,
- perbelanjaan tidak dipantau,
- terlalu banyak hutang,
- tiada simpanan kecemasan,
- menggunakan kredit untuk menampung gaya hidup,
- tidak mempunyai matlamat kewangan,
- atau tidak membuat persediaan untuk masa depan.
Sebab itulah pengurusan kewangan peribadi yang baik perlu bermula dengan memahami keadaan kewangan sendiri.
KWSP sendiri menerangkan perancangan kewangan sebagai proses berterusan untuk membuat keputusan berkaitan wang secara praktikal bagi mencapai matlamat hidup. KWSP Malaysia
Artikel ini akan menerangkan langkah demi langkah bagaimana anda boleh mula mengurus kewangan peribadi dengan lebih baik.
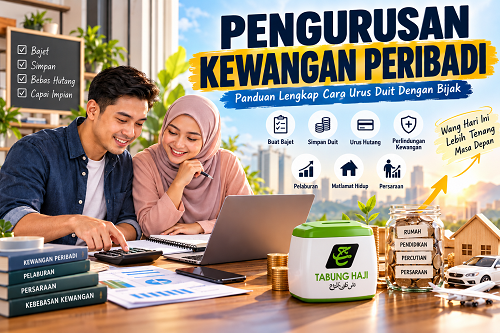
Kenapa Pengurusan Kewangan Peribadi Penting?
Wang mempunyai kaitan dengan hampir semua aspek kehidupan.
Kita memerlukan wang untuk membayar tempat tinggal, makanan, pengangkutan, pendidikan, kesihatan, keluarga dan pelbagai keperluan lain.
Tanpa perancangan, seseorang mungkin mempunyai pendapatan tetapi masih menghadapi tekanan kewangan.
Sebaliknya, seseorang yang mempunyai pendapatan sederhana tetapi mengurus wang dengan baik mungkin mempunyai kedudukan kewangan yang lebih stabil.
Antara manfaat pengurusan kewangan peribadi ialah:
Membantu mengetahui ke mana duit dibelanjakan
Apabila semua pendapatan dan perbelanjaan direkodkan, lebih mudah untuk melihat corak kewangan sendiri.
Anda mungkin terkejut apabila mengetahui bahawa sejumlah wang yang besar sebenarnya digunakan untuk perbelanjaan kecil yang berulang.
Membantu mengawal perbelanjaan
Bajet membolehkan anda menetapkan had sebelum berbelanja, bukannya hanya melihat baki akaun selepas wang dibelanjakan.
Membina simpanan
Perancangan yang baik membantu anda menyimpan wang secara konsisten untuk keperluan masa depan.
Mengurangkan kebergantungan kepada hutang
Apabila mempunyai simpanan dan aliran tunai yang lebih baik, anda kurang bergantung kepada kad kredit atau pinjaman untuk menghadapi perbelanjaan tidak dijangka.
Membantu mencapai matlamat hidup
Matlamat seperti membeli rumah, berkahwin, mempunyai anak, melancong, memulakan perniagaan atau bersara memerlukan perancangan kewangan.
Memberikan lebih banyak ketenangan
Kewangan yang teratur tidak bermakna semua masalah wang akan hilang. Namun, anda sekurang-kurangnya mengetahui keadaan kewangan sendiri dan mempunyai rancangan untuk bergerak ke hadapan.
Langkah 1: Kenali Kedudukan Kewangan Semasa
Sebelum cuba menjimatkan duit atau melabur, langkah pertama ialah mengetahui keadaan kewangan anda sekarang.
Senaraikan perkara berikut:
Pendapatan
- Gaji bersih
- Elaun
- Pendapatan sambilan
- Pendapatan freelance
- Pendapatan perniagaan
- Pendapatan lain
Perbelanjaan
- Sewa atau ansuran rumah
- Bil elektrik dan air
- Internet dan telefon
- Makanan
- Pengangkutan
- Petrol
- Insurans atau takaful
- Pendidikan
- Keperluan anak
- Hiburan
- Langganan digital
- Bayaran hutang
Simpanan dan aset
- Akaun bank
- Simpanan tetap
- KWSP
- Pelaburan
- Emas
- Aset lain
Liabiliti atau hutang
- Pinjaman rumah
- Pinjaman kereta
- Pinjaman pendidikan
- Pinjaman peribadi
- Baki kad kredit
- Hutang lain
Selepas mengumpulkan maklumat ini, anda akan mempunyai gambaran yang lebih jelas tentang kedudukan kewangan sendiri.
Langkah 2: Kira Aliran Tunai Bulanan
Salah satu asas penting dalam pengurusan kewangan peribadi ialah aliran tunai.
Formula paling mudah:
Pendapatan bersih − jumlah perbelanjaan = lebihan atau defisit
Sebagai contoh:
| Perkara | Jumlah |
|---|---|
| Gaji bersih | RM3,500 |
| Perbelanjaan asas | RM2,000 |
| Bayaran hutang | RM500 |
| Perbelanjaan lain | RM400 |
| Simpanan | RM300 |
| Baki | RM300 |
Daripada contoh ini, individu tersebut mempunyai lebihan RM300 selepas semua peruntukan.
Tetapi jika perbelanjaan berjumlah RM3,700 sedangkan pendapatan hanya RM3,500, terdapat defisit RM200.
Situasi seperti ini perlu diperbaiki kerana seseorang mungkin terpaksa menggunakan kredit atau berhutang untuk menampung kekurangan setiap bulan.
Langkah 3: Bezakan Keperluan Dan Kehendak
Salah satu kemahiran penting dalam pengurusan kewangan ialah membezakan antara keperluan dan kehendak.
Keperluan ialah perkara yang penting untuk kehidupan dan tanggungjawab harian.
Contohnya:
- makanan,
- tempat tinggal,
- pengangkutan ke tempat kerja,
- bil asas,
- ubat-ubatan,
- pendidikan.
Kehendak pula ialah perkara yang memberikan keselesaan atau kepuasan tetapi tidak semestinya diperlukan.
Contohnya:
- telefon baharu walaupun telefon lama masih elok,
- makan di restoran mahal dengan kerap,
- langganan yang jarang digunakan,
- membeli pakaian kerana promosi,
- percutian yang belum dirancang dalam bajet.
Ini tidak bermaksud semua kehendak perlu dibuang.
Hidup bukan hanya tentang menyimpan duit.
Sebaliknya, matlamatnya ialah membelanjakan wang untuk perkara yang benar-benar memberikan nilai tanpa menjejaskan kestabilan kewangan.
Langkah 4: Buat Bajet Bulanan
Bajet ialah salah satu alat paling penting untuk mengurus kewangan.
Bajet membantu anda menentukan terlebih dahulu:
- berapa wang yang masuk,
- berapa yang perlu dibelanjakan,
- berapa yang perlu disimpan,
- dan berapa yang boleh digunakan untuk kehendak.
Anda boleh menggunakan kaedah seperti 50/30/20 sebagai titik permulaan.
Secara umum, kaedah ini membahagikan pendapatan kepada:
- 50% keperluan,
- 30% kehendak,
- 20% simpanan dan matlamat kewangan.
Namun, angka ini bukan peraturan wajib.
Jika kos tempat tinggal tinggi atau mempunyai tanggungan besar, pembahagian sebenar mungkin berbeza.
Yang lebih penting ialah anda mempunyai sistem bajet yang realistik dan boleh diamalkan.
Langkah 5: Jadikan Simpanan Sebagai Keutamaan
Kesilapan biasa ialah:
“Saya akan simpan duit kalau ada baki.”
Masalahnya, selalunya tidak banyak yang tinggal pada hujung bulan.
Sebab itu pendekatan yang lebih baik ialah simpan dahulu, kemudian belanja.
Contohnya, apabila menerima gaji:
- asingkan simpanan,
- bayar komitmen penting,
- sediakan wang untuk keperluan,
- kemudian gunakan baki untuk kehendak.
Anda juga boleh menggunakan akaun berasingan untuk simpanan supaya wang tersebut tidak mudah digunakan.
Tidak semestinya perlu bermula dengan jumlah yang besar.
Jika hanya mampu menyimpan RM50 atau RM100 sebulan, mulakan dengan jumlah tersebut dan tingkatkan secara berperingkat apabila keadaan kewangan bertambah baik.
Konsistensi lebih penting daripada cuba menyimpan terlalu banyak sehingga akhirnya gagal meneruskan tabiat tersebut.
Langkah 6: Bina Tabung Kecemasan
Tabung kecemasan ialah wang yang disediakan untuk menghadapi keadaan tidak dijangka.
Contohnya:
- kehilangan pekerjaan,
- kerosakan kenderaan,
- kecemasan keluarga,
- perbelanjaan perubatan tertentu,
- atau kehilangan sumber pendapatan.
Tabung kecemasan tidak sama dengan simpanan untuk bercuti atau membeli telefon.
Ia sepatutnya dikhaskan untuk keadaan yang benar-benar memerlukan.
Jumlah yang sesuai bergantung kepada keadaan individu seperti pendapatan, pekerjaan, tanggungan dan komitmen bulanan.
Sebagai sasaran praktikal, anda boleh membina tabung kecemasan secara berperingkat sehingga mempunyai beberapa bulan perbelanjaan asas.
Jangan terlalu risau jika belum mampu mencapai sasaran tersebut.
Mulakan dengan sasaran kecil seperti RM500 pertama, kemudian RM1,000 dan seterusnya.
Langkah 7: Urus Hutang Dengan Bijak
Hutang boleh menjadi alat kewangan yang berguna apabila diuruskan dengan baik, tetapi ia juga boleh menjadi beban jika jumlahnya tidak terkawal.
Antara hutang yang biasa dimiliki ialah:
- pinjaman rumah,
- pinjaman kenderaan,
- pinjaman pendidikan,
- pinjaman peribadi,
- kad kredit.
Langkah pertama ialah menyenaraikan semua hutang bersama:
- baki hutang,
- bayaran bulanan,
- kadar keuntungan atau faedah,
- tarikh pembayaran,
- dan tempoh pinjaman.
Kemudian tentukan strategi pembayaran.
Jika mempunyai hutang dengan kos yang tinggi, anda boleh mempertimbangkan untuk memberikan keutamaan kepada hutang tersebut sambil terus memenuhi bayaran minimum bagi hutang lain.
Yang penting, jangan menambah hutang baharu semata-mata untuk mengekalkan gaya hidup yang tidak mampu ditanggung oleh pendapatan semasa.
Jika masalah hutang sudah serius, dapatkan bantuan daripada pihak yang mempunyai kepakaran dan saluran rasmi seperti AKPK.
Langkah 8: Jangan Abaikan Perlindungan Kewangan
Pengurusan kewangan bukan hanya tentang simpanan.
Anda juga perlu mempertimbangkan apa yang akan berlaku jika sesuatu yang tidak dijangka berlaku kepada anda atau keluarga.
Antara perkara yang boleh dipertimbangkan ialah:
- insurans,
- takaful,
- perlindungan perubatan,
- perlindungan hayat,
- perlindungan pendapatan,
- dan dana kecemasan.
Jenis dan jumlah perlindungan yang sesuai berbeza mengikut keadaan setiap individu.
Seseorang yang masih bujang mungkin mempunyai keperluan yang berbeza daripada individu yang mempunyai pasangan, anak dan ibu bapa yang bergantung kepadanya.
Jangan membeli produk kewangan semata-mata kerana terpengaruh dengan promosi.
Fahami dahulu perlindungan, kos, syarat dan pengecualian sebelum membuat keputusan.
Langkah 9: Mula Belajar Tentang Pelaburan
Selepas mempunyai asas kewangan yang lebih kukuh, anda boleh mula mempelajari tentang pelaburan.
Pelaburan berbeza daripada simpanan.
Simpanan biasanya digunakan untuk menyediakan wang yang lebih mudah diakses dan untuk keperluan tertentu.
Pelaburan pula bertujuan mengembangkan nilai aset dalam tempoh tertentu, tetapi ia datang bersama risiko.
Antara instrumen yang boleh dipelajari termasuk:
- saham,
- unit amanah,
- ETF,
- REIT,
- bon,
- sukuk,
- emas,
- dan instrumen pelaburan lain.
Sebelum melabur, fahami perkara seperti:
Risiko → tempoh → kecairan → kos → potensi pulangan
Jangan memilih pelaburan hanya kerana seseorang memberitahu bahawa ia “confirm untung”.
Dalam dunia kewangan, pulangan yang lebih tinggi biasanya datang bersama risiko tertentu, dan tiada pelaburan yang bebas daripada risiko.
Langkah 10: Rancang Persaraan Dari Awal
Ramai orang terlalu fokus kepada kewangan hari ini sehingga terlupa tentang kehidupan selepas tidak lagi bekerja.
Sebenarnya, persaraan perlu dirancang jauh lebih awal.
KWSP pada 2026 turut menyediakan bahan pendidikan berkaitan pengurusan aliran tunai, risiko, inflasi, kredit, faedah kompaun dan perancangan persaraan. KWSP Malaysia
Lebih awal anda mula merancang, lebih banyak masa anda mempunyai untuk membina simpanan.
KWSP juga menyediakan Kalkulator Matlamat Persaraan dalam aplikasi i-Akaun untuk membantu ahli menganggarkan jumlah simpanan yang diperlukan berdasarkan matlamat persaraan. KWSP Malaysia
Perancangan persaraan bukan sekadar bertanya:
“Berapa banyak duit KWSP saya ada?”
Sebaliknya, fikirkan:
- Pada umur berapa saya mahu bersara?
- Berapa perbelanjaan bulanan yang diperlukan?
- Adakah saya mempunyai hutang ketika bersara?
- Adakah saya mempunyai perlindungan kesihatan?
- Apakah sumber pendapatan selepas bersara?
- Berapa lama simpanan perlu bertahan?
Semakin awal soalan ini ditanya, semakin banyak masa untuk membuat penyesuaian.
Langkah 11: Tetapkan Matlamat Kewangan
Pengurusan kewangan menjadi lebih mudah apabila anda mempunyai tujuan yang jelas.
Contohnya:
Matlamat jangka pendek
- Simpan RM1,000.
- Langsaikan satu kad kredit.
- Kurangkan perbelanjaan makan di luar.
Matlamat jangka sederhana
- Kumpul deposit rumah.
- Bayar hutang tertentu.
- Sediakan dana pendidikan anak.
Matlamat jangka panjang
- Membeli rumah.
- Membina portfolio pelaburan.
- Mencapai kebebasan kewangan.
- Menyediakan simpanan persaraan.
Gunakan matlamat yang spesifik dan boleh diukur.
Contohnya, daripada mengatakan:
“Saya mahu menyimpan lebih banyak.”
lebih baik:
“Saya mahu menyimpan RM6,000 dalam tempoh 12 bulan.”
Ini bermakna anda perlu menyediakan kira-kira RM500 sebulan.
Matlamat yang jelas menjadikan tindakan lebih mudah.
Langkah 12: Semak Kewangan Setiap Bulan
Pengurusan kewangan bukan tugas sekali sahaja.
Keadaan kewangan berubah.
Gaji mungkin meningkat. Komitmen mungkin bertambah. Anak mungkin dilahirkan. Rumah mungkin dibeli. Hutang mungkin selesai.
Sebab itu buat satu financial check-up sekurang-kurangnya sebulan sekali.
Semak:
- Berapa pendapatan bulan ini?
- Berapa jumlah perbelanjaan?
- Adakah bajet dipatuhi?
- Berapa jumlah simpanan?
- Adakah hutang berkurangan?
- Adakah terdapat perbelanjaan yang tidak diperlukan?
- Adakah matlamat kewangan masih relevan?
Ambil masa sekitar 20–30 minit pada hujung bulan untuk melakukan semakan.
Tidak perlu terlalu rumit.
Yang penting ialah konsisten.
Cara Mengurus Kewangan Mengikut Gaji
Tidak ada satu formula yang sesuai untuk semua orang.
Namun, prinsip asas boleh digunakan untuk pelbagai tahap pendapatan.
Jika gaji masih rendah
Fokus kepada:
- mengawal perbelanjaan,
- membina simpanan kecil,
- mengelakkan hutang tidak perlu,
- meningkatkan kemahiran,
- dan mencari peluang menambah pendapatan.
Jika gaji sederhana
Fokus kepada:
- dana kecemasan,
- pengurangan hutang,
- perlindungan,
- simpanan jangka panjang,
- dan pelaburan selepas asas kewangan kukuh.
Jika pendapatan tinggi
Pendapatan yang tinggi tidak semestinya menjamin kewangan yang sihat.
Fokus kepada:
- mengelakkan lifestyle inflation,
- meningkatkan kadar simpanan,
- mempelbagaikan aset,
- merancang cukai,
- perlindungan keluarga,
- dan persaraan.
Kesilapan Pengurusan Kewangan Yang Perlu Dielakkan
Antara kesilapan yang sering berlaku ialah:
Tidak tahu jumlah perbelanjaan sendiri
Jika tidak tahu ke mana duit pergi, sukar untuk memperbaiki kewangan.
Menunggu hujung bulan untuk menyimpan
Biasanya wang sudah habis sebelum sempat disimpan.
Menggunakan kad kredit tanpa perancangan
Kemudahan kredit boleh menyebabkan seseorang berbelanja lebih daripada kemampuan sebenar.
Tiada tabung kecemasan
Satu perbelanjaan besar boleh menyebabkan seseorang terpaksa berhutang.
Membandingkan gaya hidup dengan orang lain
Media sosial boleh membuatkan kita berasa perlu memiliki perkara yang sebenarnya tidak diperlukan.
Mengejar pelaburan kerana takut terlepas peluang
FOMO boleh menyebabkan keputusan pelaburan dibuat tanpa memahami risiko.
Tidak merancang persaraan
Masa mungkin terasa panjang ketika masih muda, tetapi tahun berlalu dengan cepat.
KWSP juga menekankan kepentingan merancang persaraan lebih awal dan menilai keperluan perbelanjaan, kesihatan, tanggungan serta sumber pendapatan masa hadapan. KWSP Malaysia
Pengurusan Kewangan Peribadi Untuk Pasangan Dan Keluarga
Selepas berkahwin, pengurusan kewangan menjadi lebih kompleks kerana terdapat lebih banyak matlamat dan tanggungjawab.
Pasangan perlu berbincang tentang:
- pendapatan,
- komitmen bulanan,
- hutang,
- simpanan,
- pembelian rumah,
- anak,
- perlindungan,
- dan persaraan.
Tidak semestinya semua wang perlu digabungkan.
Yang penting ialah pasangan mempunyai kefahaman dan sistem yang dipersetujui bersama.
Sebagai contoh, mereka boleh mempunyai:
- akaun bersama untuk komitmen keluarga,
- akaun individu untuk perbelanjaan peribadi,
- dan simpanan khusus untuk matlamat keluarga.
Komunikasi yang baik boleh membantu mengelakkan konflik kewangan pada masa hadapan.
Contoh Pelan Pengurusan Kewangan Peribadi
Bayangkan seseorang mempunyai gaji bersih RM4,000 sebulan.
Dia boleh bermula dengan struktur seperti:
| Kategori | Contoh peruntukan |
|---|---|
| Keperluan | RM2,000 |
| Hutang/komitmen | RM600 |
| Simpanan | RM600 |
| Kehendak | RM500 |
| Matlamat lain | RM300 |
Ini hanyalah contoh.
Ia bukan formula wajib kerana keadaan setiap individu berbeza.
Jika seseorang mempunyai hutang yang tinggi, mungkin lebih banyak wang perlu diarahkan kepada pengurangan hutang.
Jika seseorang belum mempunyai tabung kecemasan, simpanan mungkin menjadi keutamaan.
Jika keadaan kewangan sudah kukuh, sebahagian lebihan mungkin boleh digunakan untuk matlamat jangka panjang.
Checklist Pengurusan Kewangan Peribadi
Gunakan checklist mudah ini setiap bulan:
- Saya tahu jumlah pendapatan bersih saya.
- Saya tahu jumlah perbelanjaan bulanan.
- Saya mempunyai bajet.
- Saya menyimpan secara konsisten.
- Saya mempunyai tabung kecemasan.
- Saya membayar hutang tepat pada masanya.
- Saya tidak menambah hutang yang tidak perlu.
- Saya mempunyai perlindungan yang sesuai.
- Saya merancang persaraan.
- Saya memahami pelaburan sebelum melabur.
- Saya menyemak kewangan sekurang-kurangnya sebulan sekali.
- Saya mempunyai matlamat kewangan yang jelas.
Tidak perlu mendapatkan markah sempurna.
Jika hanya lima perkara boleh dilakukan hari ini, mulakan dengan lima perkara tersebut dan tambah secara berperingkat.
Soalan Lazim Tentang Pengurusan Kewangan Peribadi
Apa maksud pengurusan kewangan peribadi?
Pengurusan kewangan peribadi ialah cara seseorang mengurus pendapatan, perbelanjaan, simpanan, hutang, perlindungan dan pelaburan untuk mencapai matlamat kewangan serta kehidupan.
Bagaimana cara mula mengurus kewangan?
Mulakan dengan mengetahui pendapatan bersih, menyenaraikan semua perbelanjaan dan hutang, membuat bajet, membina simpanan kecemasan serta menetapkan matlamat kewangan.
Berapa banyak duit perlu disimpan setiap bulan?
Tiada jumlah yang sesuai untuk semua orang. Jumlah simpanan bergantung kepada pendapatan, komitmen, hutang dan matlamat. Yang penting ialah membina tabiat menyimpan secara konsisten.
Adakah kaedah 50/30/20 sesuai untuk semua orang?
Tidak semestinya. Ia hanyalah satu panduan. Individu boleh mengubah peratusan tersebut mengikut keadaan kewangan dan kos sara hidup masing-masing.
Mana lebih penting, bayar hutang atau simpan duit?
Dalam banyak keadaan, kedua-duanya penting. Anda boleh membina simpanan asas untuk kecemasan sambil mengurus hutang secara sistematik. Untuk hutang tertentu yang mempunyai kos tinggi, pengurangan hutang mungkin perlu diberi keutamaan.
Bila patut mula merancang persaraan?
Sebaik sahaja mula mempunyai pendapatan, anda sudah boleh mula merancang. KWSP juga menggalakkan perancangan persaraan lebih awal supaya seseorang mempunyai lebih banyak masa untuk membina simpanan dan menyesuaikan pelan. KWSP Malaysia
Perlukah saya melabur untuk menjadi lebih stabil dari segi kewangan?
Pelaburan bukan penyelesaian segera untuk semua masalah kewangan. Sebelum melabur, kukuhkan asas seperti aliran tunai, simpanan kecemasan dan pengurusan hutang. Kemudian pelajari risiko setiap instrumen sebelum membuat keputusan.
Kesimpulan: Pengurusan Kewangan Peribadi Bermula Dengan Langkah Kecil
Pengurusan kewangan peribadi bukan tentang menjadi kaya dalam masa yang singkat.
Ia lebih kepada membina hubungan yang lebih baik dengan wang.
Anda tidak perlu mempunyai gaji yang sangat tinggi untuk mula mengurus kewangan dengan baik. Anda juga tidak perlu terus melabur dalam pelbagai instrumen atau menyimpan jumlah yang besar.
Mulakan dengan perkara asas:
Tahu duit masuk → tahu duit keluar → buat bajet → simpan → bina dana kecemasan → urus hutang → lindungi diri → melabur dengan ilmu → rancang persaraan.
Yang paling penting ialah konsisten.
Keadaan kewangan seseorang juga boleh berubah mengikut umur, pekerjaan, keluarga dan matlamat hidup. Oleh itu, pelan kewangan perlu disemak dan disesuaikan dari semasa ke semasa.
Perancangan persaraan pula tidak sepatutnya ditangguhkan sehingga usia semakin hampir dengan persaraan. KWSP kini menyediakan sumber pendidikan dan alat seperti Kalkulator Matlamat Persaraan untuk membantu ahli membuat anggaran berdasarkan keadaan masing-masing. KWSP Malaysia
Jika anda baru hendak bermula, jangan cuba mengubah semuanya dalam satu hari.
Pilih satu perkara dahulu.
Buat bajet bulan ini.
Simpan RM100 pertama.
Bayar satu hutang.
Potong satu perbelanjaan yang tidak perlu.
Semak akaun kewangan anda.
Langkah kecil yang dilakukan secara konsisten boleh menjadi asas kepada kewangan yang lebih kukuh pada masa hadapan.
Rujukan Berautoriti
Untuk pembaca yang mahu mendapatkan maklumat kewangan daripada sumber rasmi, antara rujukan yang boleh digunakan ialah:

Related Post to Pengurusan Kewangan Peribadi: Panduan Lengkap Cara Urus Duit Dengan Bijak
Cara Mudah Buat Bajet Bulanan
Cara Mudah Buat Bajet Bulanan Apa Itu Bajet Bulanan? Bajet bulanan ialah pelan yang menunjukkan bagaimana anda akan menggunakan wang yang diterima sepanjang bulan.... Read More
Cara Mengurus Kewangan Dengan Betul Setiap Bulan
Cara Mengurus Kewangan Dengan Betul Setiap Bulan. Mengurus kewangan setiap bulan mungkin nampak mudah. Gaji masuk, bayar bil, beli barang keperluan dan gunakan baki... Read More

Cara Urus Gaji RM2500 Sebulan: Panduan Lengkap Untuk Hidup Lebih Tenang (2026)
Cara Urus Gaji RM2500 Sebulan: Panduan Lengkap Untuk Hidup Lebih Tenang Ringkasan Pantas Mengurus gaji RM2,500 sebulan memerlukan disiplin dan perancangan. Mulakan dengan menyediakan... Read More

Dana Kecemasan: Berapa Yang Perlu Disimpan? Panduan Lengkap Untuk Rakyat Malaysia (2026)
Dana Kecemasan: Berapa Yang Perlu Disimpan? Panduan Lengkap Untuk Rakyat Malaysia Dana kecemasan ialah simpanan khas yang digunakan hanya ketika berlaku perkara tidak dijangka... Read More

Cara Mohon STR Online: Panduan Lengkap Permohonan Sumbangan Tunai Rahmah (STR) 2026
Cara Mohon STR Online: Panduan Lengkap Untuk Permohonan STR Bagi ramai rakyat Malaysia, Sumbangan Tunai Rahmah (STR) merupakan salah satu bentuk bantuan kewangan yang... Read More
