Info Terbaik ialah blog informasi dalam Bahasa Melayu yang menyediakan panduan lengkap, destinasi dan tempat menarik di Malaysia tip praktikal dan artikel berkualiti mengenai bisnes kecil, kewangan, masalah harian, gaya hidup serta destinasi menarik di Malaysia.
Cara Mudah Buat Bajet Bulanan
Cara Mudah Buat Bajet Bulanan

Apa Itu Bajet Bulanan?
Bajet bulanan ialah pelan yang menunjukkan bagaimana anda akan menggunakan wang yang diterima sepanjang bulan.
Secara mudah, bajet menjawab tiga soalan penting:
Berapa banyak duit yang masuk?
Berapa banyak duit yang perlu dibelanjakan?
Berapa banyak duit yang boleh disimpan?
Tanpa bajet, kita biasanya membuat keputusan kewangan berdasarkan baki akaun pada ketika itu.
Jika baki masih banyak, kita mungkin berasa selesa untuk berbelanja.
Apabila baki semakin sedikit, barulah kita mula risau.
Masalahnya, pada ketika itu mungkin sudah terlambat untuk mengubah beberapa keputusan yang telah dibuat.
Sebab itu cara buat bajet bulanan perlu dipelajari oleh sesiapa sahaja yang mahu mengurus kewangan dengan lebih teratur, sama ada baru mula bekerja, sudah berkeluarga atau mempunyai pendapatan yang tidak tetap.
Bajet juga tidak bermaksud anda perlu berhenti menikmati kehidupan.
Sebaliknya, bajet membantu anda menentukan berapa banyak yang boleh dibelanjakan tanpa mengorbankan keperluan, simpanan dan matlamat kewangan masa depan.
Dalam artikel sebelumnya, kita telah membincangkan [**cara mengurus kewangan dengan betul setiap bulan**](/cara-mengurus-kewangan-dengan-betul-setiap-bulan/). Artikel ini pula memberi tumpuan khusus kepada cara membina bajet yang mudah dan praktikal.
Cara Mudah Buat Bajet Bulanan
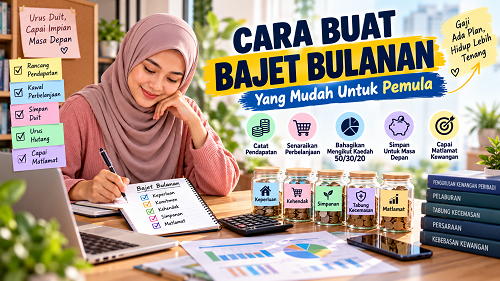
Kenapa Bajet Bulanan Penting?
Ramai orang mungkin pernah mengalami keadaan seperti ini:
Gaji masuk pada awal bulan.
Beberapa hari pertama terasa semuanya terkawal.
Kemudian bayaran rumah, kereta, bil, makanan, petrol dan pelbagai perbelanjaan lain mula keluar.
Tiba-tiba sudah masuk pertengahan bulan dan baki akaun semakin kecil.
Akhirnya, kita mula tertanya-tanya:
“Ke mana semua duit saya pergi?”
Bajet membantu menjawab soalan tersebut.
Antara manfaat membuat bajet ialah:
- mengetahui ke mana wang dibelanjakan,
- mengelakkan perbelanjaan melebihi kemampuan,
- menyediakan wang untuk bil dan komitmen,
- membina simpanan,
- mengurus hutang,
- menyediakan dana kecemasan,
- merancang pembelian besar,
- dan mencapai matlamat kewangan dengan lebih sistematik.
KWSP juga menekankan bahawa pengurusan bajet dan penjejakan perbelanjaan merupakan antara asas penting dalam mencapai matlamat kewangan. KWSP Malaysia
Langkah 1: Tentukan Pendapatan Bersih Bulanan
Sebelum membuat bajet, ketahui jumlah wang yang benar-benar anda terima.
Gunakan pendapatan bersih, bukannya gaji kasar.
Sebagai contoh:
| Sumber pendapatan | Jumlah |
|---|---|
| Gaji bersih | RM3,500 |
| Pendapatan sambilan | RM300 |
| Jumlah | RM3,800 |
Jika pendapatan anda tetap, langkah ini mudah.
Namun, jika anda bekerja sendiri, freelance atau mempunyai pendapatan tidak tetap, gunakan anggaran yang lebih konservatif.
Sebagai contoh, jika pendapatan anda biasanya antara RM2,500 hingga RM4,000, jangan terus membuat bajet berdasarkan RM4,000.
Lebih selamat menggunakan angka yang lebih rendah dan menyimpan lebihan apabila pendapatan bulan tersebut lebih tinggi.
Langkah 2: Senaraikan Semua Perbelanjaan
Selepas mengetahui pendapatan, senaraikan semua perbelanjaan.
Jangan hanya masukkan perbelanjaan besar.
Perbelanjaan kecil juga perlu diperhatikan.
Anda boleh membahagikannya kepada beberapa kategori.
Keperluan
Contohnya:
- makanan,
- barangan dapur,
- tempat tinggal,
- pengangkutan,
- petrol,
- bil elektrik,
- bil air,
- telefon,
- internet,
- kesihatan,
- pendidikan.
Komitmen
Contohnya:
- pinjaman rumah,
- pinjaman kereta,
- pinjaman pendidikan,
- pinjaman peribadi,
- bayaran kad kredit,
- insurans atau takaful.
Kehendak
Contohnya:
- makan di restoran,
- membeli-belah,
- hiburan,
- hobi,
- langganan penstriman,
- gajet,
- percutian.
Simpanan dan matlamat kewangan
Contohnya:
- tabung kecemasan,
- simpanan rumah,
- simpanan perkahwinan,
- pendidikan anak,
- persaraan,
- pelaburan.
Dengan pembahagian ini, anda akan lebih mudah melihat ke mana wang pergi.
Langkah 3: Bezakan Perbelanjaan Tetap Dan Berubah
Satu lagi cara yang berguna ialah membahagikan perbelanjaan kepada tetap dan berubah.
Perbelanjaan tetap
Jumlahnya biasanya hampir sama setiap bulan.
Contohnya:
- sewa rumah,
- ansuran rumah,
- ansuran kereta,
- internet,
- insurans,
- pinjaman.
Perbelanjaan berubah
Jumlahnya boleh berubah setiap bulan.
Contohnya:
- makanan,
- petrol,
- elektrik,
- barangan dapur,
- hiburan,
- membeli-belah.
Bahagian perbelanjaan berubah biasanya mempunyai lebih banyak ruang untuk dikawal.
Jika anda mendapati bajet selalu terlebih, lihat dahulu kategori ini.
Langkah 4: Kira Jumlah Perbelanjaan Sebenar
Sekarang campurkan semua perbelanjaan.
Sebagai contoh:
Pendapatan bersih:
RM4,000
Perbelanjaan:
- Rumah: RM900
- Kereta: RM500
- Makanan: RM700
- Petrol: RM250
- Bil: RM200
- Insurans: RM150
- Hutang lain: RM300
- Kehendak: RM400
- Simpanan: RM400
Jumlah = RM3,800
Baki = RM200
Baki RM200 ini bukan semestinya bermaksud anda boleh terus membelanjakannya.
Anda boleh mempertimbangkan untuk menambah simpanan, membayar hutang lebih cepat atau menyediakan peruntukan untuk perbelanjaan yang tidak tetap.
Langkah 5: Cuba Kaedah Bajet 50/30/20
Antara kaedah yang popular untuk pemula ialah kaedah 50/30/20.
Secara asasnya:
- 50% untuk keperluan,
- 30% untuk kehendak,
- 20% untuk simpanan atau matlamat kewangan.
KWSP turut menerangkan kaedah 50/30/20 sebagai salah satu sistem mudah untuk mengurus kewangan peribadi. Namun, KWSP menegaskan bahawa ia merupakan garis panduan dan boleh disesuaikan mengikut keadaan kewangan serta gaya hidup seseorang. KWSP Malaysia
Sebagai contoh, jika pendapatan bersih ialah RM4,000:
| Kategori | Peratus | Jumlah |
|---|---|---|
| Keperluan | 50% | RM2,000 |
| Kehendak | 30% | RM1,200 |
| Simpanan/matlamat | 20% | RM800 |
| Jumlah | 100% | RM4,000 |
Namun, jangan menganggap anda gagal jika pembahagian sebenar tidak sama.
Seseorang yang tinggal di kawasan dengan kos rumah tinggi mungkin perlu menggunakan lebih daripada 50% untuk keperluan.
Seseorang yang mempunyai hutang tinggi mungkin perlu mengubah peruntukan.
Bajet perlu disesuaikan dengan kehidupan sebenar, bukan kehidupan yang ideal di atas kertas.
Langkah 6: Jangan Lupa Komitmen Hutang
Kesilapan biasa ketika membuat bajet ialah menganggap bayaran hutang sebagai perbelanjaan biasa tanpa melihat kesannya terhadap keseluruhan kewangan.
Senaraikan semua hutang:
| Hutang | Bayaran bulanan |
|---|---|
| Kereta | RM500 |
| Pinjaman pendidikan | RM200 |
| Kad kredit | RM200 |
| Pinjaman peribadi | RM300 |
| Jumlah | RM1,200 |
Dalam contoh ini, RM1,200 daripada pendapatan setiap bulan sudah diperuntukkan untuk hutang.
Ini penting kerana semakin besar komitmen hutang, semakin kecil ruang yang tersedia untuk:
- simpanan,
- kecemasan,
- pelaburan,
- dan kehendak.
Bank Negara Malaysia juga menekankan kepentingan amalan pembiayaan dan peminjaman yang bertanggungjawab. Dasar pembiayaan peribadi BNM yang dikeluarkan pada 2025 turut menekankan pendedahan kadar efektif dan pendidikan kewangan kepada pengguna bagi pembiayaan tertentu. BNM Alumni
Langkah 7: Tetapkan Simpanan Sebelum Membelanjakan Duit
Selepas menerima gaji, jangan tunggu hujung bulan untuk melihat berapa yang tinggal.
Tetapkan jumlah simpanan terlebih dahulu.
Contohnya:
Gaji bersih: RM3,000
Simpanan: RM300
Baki untuk bajet: RM2,700
Dengan cara ini, simpanan dianggap sebagai sebahagian daripada bajet, bukan wang lebihan.
Jika anda mahu, anda boleh mengasingkan simpanan kepada beberapa tujuan:
- RM150 — tabung kecemasan
- RM100 — matlamat jangka sederhana
- RM50 — simpanan jangka panjang
Apabila pendapatan meningkat, jumlah simpanan juga boleh dinaikkan.
Langkah 8: Sediakan Tabung Kecemasan Dalam Bajet
Jangan tunggu berlaku kecemasan baru hendak mencari wang.
Masukkan tabung kecemasan sebagai satu item dalam bajet.
Contohnya:
Tabung kecemasan: RM200 sebulan
Jika konsisten:
6 bulan = RM1,200
12 bulan = RM2,400
Jumlah ini mungkin nampak kecil, tetapi ia boleh menjadi permulaan.
Sasaran akhirnya boleh ditingkatkan sehingga mempunyai simpanan yang dapat menampung beberapa bulan perbelanjaan asas.
KWSP menyarankan sasaran dana kecemasan sekitar tiga hingga enam bulan perbelanjaan hidup sebagai panduan. KWSP Malaysia
Langkah 9: Masukkan Perbelanjaan Tahunan Dalam Bajet Bulanan
Ini antara teknik yang sering dilupakan.
Tidak semua perbelanjaan datang setiap bulan.
Contohnya:
- insurans kereta,
- cukai jalan,
- yuran sekolah,
- penyelenggaraan kereta,
- percutian,
- hadiah,
- perbelanjaan perayaan.
Katakan insurans dan cukai berkaitan kenderaan berjumlah RM1,200 setahun.
Daripada mencari RM1,200 sekaligus apabila tiba masanya, anda boleh mengetepikan:
RM1,200 ÷ 12 = RM100 sebulan
Sekarang perbelanjaan tersebut sudah dimasukkan ke dalam sistem bajet.
Ini menjadikan kewangan lebih mudah dijangka.
Langkah 10: Tetapkan Had Untuk Kehendak
Bajet bukan bermaksud semua kehendak perlu dihentikan.
Jika anda langsung tidak menyediakan wang untuk hiburan, makan di luar atau hobi, bajet mungkin terasa terlalu menyekat.
Akhirnya anda mungkin berhenti menggunakannya.
Lebih baik tetapkan had.
Contohnya:
Makan di luar: RM250
Hiburan: RM100
Hobi: RM100
Membeli-belah: RM150
Jumlah kehendak = RM600.
Selagi anda masih berada dalam jumlah tersebut, anda boleh menikmati wang tanpa rasa bersalah.
Langkah 11: Gunakan Sistem Akaun Berasingan
Salah satu cara memudahkan bajet ialah menggunakan beberapa akaun atau “bekas kewangan” mengikut tujuan.
Contohnya:
Akaun 1 — Komitmen
Untuk:
- rumah,
- kereta,
- bil,
- pinjaman.
Akaun 2 — Perbelanjaan harian
Untuk:
- makanan,
- petrol,
- membeli barang,
- keperluan harian.
Akaun 3 — Simpanan
Untuk:
- dana kecemasan,
- matlamat kewangan,
- simpanan masa depan.
Anda tidak semestinya memerlukan tiga akaun bank yang berbeza.
Sistem ini boleh disesuaikan mengikut kemudahan anda.
Tujuannya ialah supaya wang untuk satu tujuan tidak mudah digunakan untuk tujuan lain.
Langkah 12: Jejak Perbelanjaan Setiap Hari
Bajet tidak akan berfungsi jika anda tidak tahu sama ada anda mematuhinya.
Catat perbelanjaan walaupun kecil.
Contohnya:
Isnin
Kopi — RM7
Sarapan — RM8
Makan tengah hari — RM12
Parkir — RM5
Jumlah — RM32
Jika perkara ini dilakukan sepanjang bulan, anda akan mempunyai gambaran sebenar tentang corak perbelanjaan.
KWSP juga menyarankan penggunaan alat seperti Belanjawanku untuk membantu pengguna memantau perbelanjaan dan mengenal pasti kategori yang boleh dikurangkan. KWSP Malaysia
Langkah 13: Gunakan Bajet Mingguan Untuk Perbelanjaan Harian
Bagi pemula, bajet bulanan kadangkala terasa terlalu besar.
Contohnya:
“Bajet makanan RM600 sebulan.”
Susah hendak mengetahui sama ada RM600 itu akan mencukupi.
Anda boleh membahagikannya kepada bajet mingguan.
RM600 ÷ 4 = kira-kira RM150 seminggu.
Sekarang sasaran menjadi lebih jelas.
Jika minggu pertama anda membelanjakan RM180, anda tahu perlu mengawal perbelanjaan pada minggu berikutnya.
Kaedah ini sangat berguna untuk kategori seperti:
- makanan,
- petrol,
- hiburan,
- membeli-belah,
- dan perbelanjaan harian.
Langkah 14: Buat Bajet Sebelum Gaji Masuk
Jangan tunggu gaji masuk baru mula berfikir.
Jika gaji biasanya masuk pada 25 haribulan, buat bajet beberapa hari lebih awal.
Senaraikan:
- Pendapatan dijangka.
- Bil yang akan datang.
- Hutang.
- Simpanan.
- Keperluan.
- Kehendak.
- Matlamat bulan tersebut.
Apabila gaji masuk, anda sudah tahu ke mana wang perlu pergi.
Ini mengurangkan keputusan spontan.
Langkah 15: Semak Bajet Pada Hujung Bulan
Pada akhir bulan, bandingkan:
Bajet vs perbelanjaan sebenar.
Contoh:
| Kategori | Bajet | Sebenar | Perbezaan |
|---|---|---|---|
| Makanan | RM600 | RM720 | +RM120 |
| Petrol | RM250 | RM230 | -RM20 |
| Hiburan | RM200 | RM300 | +RM100 |
| Simpanan | RM500 | RM500 | RM0 |
Daripada jadual ini, anda dapat melihat bahawa makanan dan hiburan melebihi bajet.
Jangan melihatnya sebagai kegagalan.
Anggap ia sebagai data.
Bajet pertama mungkin tidak tepat.
Bajet kedua boleh diperbaiki.
Bajet ketiga mungkin lebih realistik.
Selepas beberapa bulan, anda akan lebih memahami corak kewangan sendiri.
Contoh Bajet Bulanan Gaji RM2,000
Bagi seseorang yang menerima gaji bersih RM2,000, contoh bajet mungkin seperti berikut:
| Kategori | Jumlah |
|---|---|
| Keperluan | RM1,000 |
| Komitmen | RM400 |
| Simpanan | RM200 |
| Pengangkutan/lain-lain | RM200 |
| Kehendak | RM200 |
| Jumlah | RM2,000 |
Ini hanyalah contoh.
Jika sewa rumah sahaja sudah RM800, pembahagian perlu disesuaikan.
Dalam keadaan pendapatan terhad, keutamaan biasanya ialah memastikan keperluan asas, komitmen dan simpanan asas mendapat perhatian.
Contoh Bajet Bulanan Gaji RM3,000
Contoh:
| Kategori | Jumlah |
|---|---|
| Keperluan | RM1,300 |
| Komitmen | RM600 |
| Simpanan | RM400 |
| Kehendak | RM400 |
| Matlamat lain | RM300 |
| Jumlah | RM3,000 |
Jika mempunyai hutang dengan kos tinggi, anda mungkin mahu mengubah sebahagian peruntukan matlamat kepada pembayaran hutang.
Contoh Bajet Bulanan Gaji RM5,000
Contoh:
| Kategori | Jumlah |
|---|---|
| Keperluan | RM2,000 |
| Komitmen | RM800 |
| Simpanan | RM800 |
| Pelaburan/matlamat | RM600 |
| Kehendak | RM800 |
| Jumlah | RM5,000 |
Sekali lagi, ini bukan formula wajib.
Seseorang yang mempunyai anak, rumah dan hutang mungkin memerlukan struktur yang berbeza.
Adakah Kaedah 50/30/20 Sesuai Untuk Semua Orang?
Tidak.
Ini perkara penting yang perlu difahami.
Kaedah 50/30/20 ialah panduan, bukan undang-undang kewangan.
KWSP sendiri menyatakan bahawa kaedah tersebut boleh disesuaikan mengikut keadaan kewangan dan gaya hidup. KWSP Malaysia
Malah, bahan My Money Matters 2.0 KWSP menyatakan bahawa pembahagian boleh diubah, termasuk contoh seperti 50:40:10 atau 40:40:20 bergantung kepada keadaan kewangan semasa. KWSP Malaysia
Contohnya, jika kos keperluan anda tinggi, mungkin:
60% keperluan + 20% kehendak + 20% simpanan
lebih realistik.
Jika mahu mengejar matlamat kewangan dengan lebih agresif:
50% keperluan + 20% kehendak + 30% simpanan/matlamat
mungkin lebih sesuai jika kemampuan mengizinkan.
Jangan gunakan formula untuk memaksa kewangan anda.
Gunakan formula sebagai titik permulaan.
Apa Perlu Dibuat Jika Bajet Tidak Cukup?
Jika selepas membuat bajet anda mendapati:
Pendapatan RM3,000
tetapi
Perbelanjaan RM3,300
jangan abaikan masalah tersebut.
Anda mempunyai defisit RM300.
Ada dua jalan utama:
Kurangkan perbelanjaan
Lihat kategori seperti:
- makan di luar,
- langganan,
- hiburan,
- membeli-belah,
- pengangkutan,
- atau perbelanjaan lain yang boleh dikawal.
Tingkatkan pendapatan
Contohnya:
- kerja sambilan,
- freelance,
- jual barang yang tidak digunakan,
- kemahiran tambahan,
- atau sumber pendapatan lain yang sesuai.
Dalam sesetengah keadaan, kedua-duanya perlu dilakukan.
Kesilapan Biasa Ketika Membuat Bajet
Bajet terlalu ideal
Jika anda menetapkan hanya RM100 untuk makanan sedangkan realitinya RM500 diperlukan, bajet tersebut tidak akan bertahan.
Tidak memasukkan perbelanjaan kecil
RM5 dan RM10 mungkin nampak kecil, tetapi jika berlaku setiap hari ia boleh menjadi jumlah yang besar.
Tidak menyediakan wang untuk kecemasan
Perkara tidak dijangka memang akan berlaku.
Tidak memasukkan perbelanjaan tahunan
Cukai jalan, insurans dan penyelenggaraan perlu dirancang.
Menganggap bajet sebagai hukuman
Bajet sepatutnya membantu anda mengawal wang, bukan menghalang semua keseronokan.
Tidak menyemak bajet
Bajet tanpa semakan sukar untuk diperbaiki.
Mengikut bajet orang lain secara membuta tuli
Situasi kewangan setiap orang berbeza.
Cara Membuat Bajet Bulanan Dalam 10 Minit
Jika anda benar-benar baru bermula, cuba kaedah mudah ini.
Minit 1–2: Tulis pendapatan
Contoh:
RM3,000
Minit 3–5: Tulis komitmen
Rumah, kereta, bil, hutang dan lain-lain.
Minit 6–7: Tetapkan simpanan
Contoh:
RM300
Minit 8–9: Tetapkan perbelanjaan harian
Makanan, petrol dan keperluan lain.
Minit 10: Tetapkan had kehendak
Contohnya:
RM300 untuk hiburan dan membeli-belah.
Selepas itu, pantau perbelanjaan sepanjang bulan.
Bajet pertama tidak perlu sempurna.
Yang penting ialah bermula.
Template Bajet Bulanan Mudah
Anda boleh menyalin template ini:
| Perkara | Bajet | Sebenar |
|---|---|---|
| Pendapatan | RM | RM |
| Rumah | RM | RM |
| Kereta/pengangkutan | RM | RM |
| Makanan | RM | RM |
| Bil/utiliti | RM | RM |
| Hutang | RM | RM |
| Insurans/takaful | RM | RM |
| Simpanan | RM | RM |
| Dana kecemasan | RM | RM |
| Kehendak | RM | RM |
| Lain-lain | RM | RM |
| Baki | RM | RM |
Simpan template ini dan gunakan setiap bulan.
Bajet Bulanan Bukan Sekadar Untuk Orang Yang Bergaji Besar
Ada tanggapan bahawa bajet hanya diperlukan apabila seseorang mempunyai banyak wang.
Sebenarnya, semakin terhad pendapatan, semakin penting untuk mengetahui ke mana setiap ringgit digunakan.
Bajet membantu anda membuat keputusan.
Jika hanya ada RM100 lebihan, anda perlu tahu sama ada wang tersebut lebih sesuai digunakan untuk simpanan, hutang atau keperluan lain.
Jika mempunyai RM1,000 lebihan pula, bajet membantu memastikan wang tersebut tidak hilang begitu sahaja melalui perbelanjaan spontan.
Bank Negara Malaysia melalui Strategi Literasi Kewangan Kebangsaan 2026–2030 juga meletakkan pengukuhan keupayaan kewangan dan daya tahan kewangan rakyat sebagai antara fokus utama. Bank Negara Malaysia
Soalan Lazim Tentang Cara Mudah Buat Bajet Bulanan
Apa maksud bajet bulanan?
Bajet bulanan ialah pelan untuk menentukan bagaimana pendapatan akan diagihkan kepada keperluan, komitmen, kehendak, simpanan dan matlamat kewangan.
Berapa peratus gaji patut disimpan?
Tiada angka yang sesuai untuk semua orang. Kaedah 50/30/20 menggunakan 20% sebagai panduan untuk simpanan dan matlamat kewangan, tetapi pembahagian boleh diubah mengikut keadaan seseorang. KWSP Malaysia
Adakah gaji RM2,000 perlu dibuat bajet?
Ya. Malah bajet sangat membantu apabila pendapatan terhad kerana ia membantu memastikan keperluan dan komitmen utama mendapat keutamaan.
Apakah aplikasi terbaik untuk membuat bajet?
Anda boleh menggunakan spreadsheet, aplikasi telefon, nota atau alat penjejakan perbelanjaan. Yang penting ialah kaedah tersebut mudah digunakan dan anda konsisten mengemas kini perbelanjaan.
Berapa lama perlu membuat bajet?
Bajet boleh disediakan sebelum gaji masuk dan disemak sekurang-kurangnya sekali pada hujung bulan. Jika mahu lebih teratur, semak perbelanjaan setiap minggu.
Perlukah semua orang menggunakan kaedah 50/30/20?
Tidak. Ia hanya satu panduan. Keperluan keluarga, pendapatan, hutang, lokasi dan matlamat kewangan setiap orang berbeza.
Kesimpulan Cara Mudah Buat Bajet Bulanan
Belajar cara buat bajet bulanan tidak memerlukan kemahiran kewangan yang rumit.
Anda hanya perlu bermula dengan beberapa perkara asas:
Tahu pendapatan → senaraikan perbelanjaan → asingkan keperluan dan kehendak → tetapkan simpanan → kawal hutang → pantau perbelanjaan → semak bajet.
Jika baru bermula, jangan terlalu mengejar bajet yang sempurna.
Buat bajet yang realistik.
Jika bulan pertama tidak menjadi seperti yang dirancang, jangan berhenti.
Lihat apa yang menyebabkan bajet tersasar.
Kemudian ubah suai untuk bulan berikutnya.
Lama-kelamaan, anda akan mengetahui berapa banyak yang biasanya diperlukan untuk makanan, pengangkutan, bil, hiburan dan keperluan lain.
Itulah masa apabila bajet mula menjadi lebih daripada sekadar jadual angka.
Ia menjadi satu sistem yang membantu anda membuat keputusan kewangan dengan lebih yakin.
Pengurusan bajet juga hanyalah satu bahagian daripada pengurusan kewangan peribadi secara keseluruhan. Selepas bajet mula stabil, langkah seterusnya ialah membina simpanan dan dana kecemasan.
Cadangan bacaan:
- Pengurusan Kewangan Peribadi
- Cara Mengurus Kewangan Dengan Betul Setiap Bulan
- Cara Menyimpan Duit Walaupun Gaji Kecil
- Tabung Kecemasan: Berapa Banyak Yang Perlu Disimpan?
- Berapa Peratus Gaji Patut Disimpan Setiap Bulan?
Rujukan Berautoriti
Untuk mendapatkan maklumat kewangan yang lebih terperinci, pembaca boleh merujuk bahan rasmi daripada KWSP dan Bank Negara Malaysia.
KWSP menyediakan panduan seperti My Money Matters 2.0, kaedah 50/30/20 dan bahan berkaitan pengurusan bajet. KWSP Malaysia
Bank Negara Malaysia pula menerusi National Strategy for Financial Literacy 2026–2030 memberi penekanan kepada peningkatan literasi kewangan, keputusan kewangan yang lebih bermaklumat dan daya tahan kewangan rakyat Malaysia. Bank Negara Malaysia
Penafian Cara Mudah Buat Bajet Bulanan
Artikel ini bertujuan memberikan pendidikan dan maklumat umum mengenai bajet serta pengurusan kewangan. Ia bukan nasihat kewangan peribadi. Keadaan kewangan setiap individu adalah berbeza dan kaedah bajet perlu disesuaikan dengan pendapatan, komitmen, tanggungan dan matlamat masing-masing.

Related Post to Cara Mudah Buat Bajet Bulanan
Cara Mengurus Kewangan Dengan Betul Setiap Bulan
Cara Mengurus Kewangan Dengan Betul Setiap Bulan. Mengurus kewangan setiap bulan mungkin nampak mudah. Gaji masuk, bayar bil, beli barang keperluan dan gunakan baki... Read More
Pengurusan Kewangan Peribadi: Panduan Lengkap Cara Urus Duit Dengan Bijak
Pengurusan Kewangan Peribadi: Panduan Lengkap Cara Urus Duit Dengan Bijak Apa Itu Pengurusan Kewangan Peribadi? Pengurusan kewangan peribadi ialah proses mengurus pendapatan, perbelanjaan, simpanan,... Read More

Cara Urus Gaji RM2500 Sebulan: Panduan Lengkap Untuk Hidup Lebih Tenang (2026)
Cara Urus Gaji RM2500 Sebulan: Panduan Lengkap Untuk Hidup Lebih Tenang Ringkasan Pantas Mengurus gaji RM2,500 sebulan memerlukan disiplin dan perancangan. Mulakan dengan menyediakan... Read More

Dana Kecemasan: Berapa Yang Perlu Disimpan? Panduan Lengkap Untuk Rakyat Malaysia (2026)
Dana Kecemasan: Berapa Yang Perlu Disimpan? Panduan Lengkap Untuk Rakyat Malaysia Dana kecemasan ialah simpanan khas yang digunakan hanya ketika berlaku perkara tidak dijangka... Read More

Cara Mohon STR Online: Panduan Lengkap Permohonan Sumbangan Tunai Rahmah (STR) 2026
Cara Mohon STR Online: Panduan Lengkap Untuk Permohonan STR Bagi ramai rakyat Malaysia, Sumbangan Tunai Rahmah (STR) merupakan salah satu bentuk bantuan kewangan yang... Read More
