Info Terbaik ialah blog informasi dalam Bahasa Melayu yang menyediakan panduan lengkap, destinasi dan tempat menarik di Malaysia tip praktikal dan artikel berkualiti mengenai bisnes kecil, kewangan, masalah harian, gaya hidup serta destinasi menarik di Malaysia.
Tabung Kecemasan: Berapa Banyak Yang Perlu Disimpan? Panduan Lengkap 2026
Tabung Kecemasan: Berapa Banyak Yang Perlu Disimpan? Panduan Lengkap 2026

Pengenalan
Pernahkah anda membayangkan apa yang akan berlaku jika tiba-tiba kehilangan pekerjaan, kereta rosak atau ahli keluarga jatuh sakit dan memerlukan wang dengan segera?
Jika anda mempunyai simpanan yang mencukupi, anda mungkin boleh menghadapi keadaan tersebut tanpa terlalu bimbang. Namun, jika setiap bulan gaji hanya cukup untuk membayar komitmen dan perbelanjaan harian, kecemasan kewangan boleh menjadi masalah besar.
Inilah sebabnya setiap individu perlu mempunyai tabung kecemasan.
Tabung kecemasan ialah simpanan khas yang disediakan untuk menghadapi perbelanjaan tidak dijangka atau kehilangan pendapatan. Wang ini bukan untuk bercuti, membeli telefon baharu atau berbelanja ketika jualan murah. Sebaliknya, ia berfungsi sebagai perlindungan kewangan apabila sesuatu yang tidak dirancang berlaku.
Persoalannya, berapa banyak wang yang perlu disimpan dalam tabung kecemasan? Adakah anda perlu menyediakan RM1,000, RM5,000 atau sehingga RM20,000?
Dalam panduan ini, anda akan mengetahui cara mengira sasaran tabung kecemasan berdasarkan perbelanjaan bulanan, contoh pengiraan untuk beberapa tahap pendapatan dan langkah praktikal membina simpanan walaupun gaji kecil.
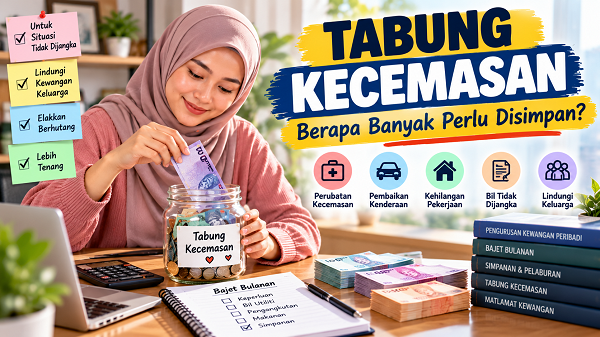
Apa Itu Tabung Kecemasan?
Tabung kecemasan ialah sejumlah wang yang diasingkan khusus untuk menghadapi keadaan luar jangka yang boleh menjejaskan kewangan anda.
Contohnya, jika kereta anda tiba-tiba rosak dan memerlukan RM800 untuk dibaiki, wang daripada tabung kecemasan boleh digunakan tanpa perlu bergantung sepenuhnya pada kad kredit atau membuat pinjaman baharu.
Begitu juga jika anda kehilangan pekerjaan dan mengambil masa beberapa bulan untuk mendapatkan pekerjaan lain. Simpanan kecemasan boleh membantu membayar sewa rumah, makanan, bil utiliti dan ansuran pinjaman sementara anda mencari sumber pendapatan baharu.
Menurut panduan kewangan Kumpulan Wang Simpanan Pekerja (KWSP), dana kecemasan penting untuk membantu seseorang menghadapi kejadian tidak dijangka. KWSP turut menyarankan sasaran simpanan yang lazimnya bersamaan tiga hingga enam bulan, bergantung pada keadaan individu.
Anda boleh membaca panduan berkaitan di laman rasmi KWSP: Tabung Kecemasan: Kenapa Anda Perlukannya?.
Mengapa tabung kecemasan penting?
Antara kepentingannya ialah:
- Membantu menampung perbelanjaan apabila pendapatan terhenti.
- Mengurangkan keperluan menggunakan kad kredit atau membuat pinjaman baharu.
- Memberikan masa untuk mencari pekerjaan atau sumber pendapatan lain.
- Membantu mengurus perbelanjaan perubatan atau pembaikan yang tidak dijangka.
- Mengelakkan simpanan untuk matlamat lain daripada digunakan terlalu awal.
Tabung kecemasan bukan bermaksud anda menjangkakan perkara buruk akan berlaku. Sebaliknya, anda sedang menyediakan perlindungan supaya lebih bersedia apabila berhadapan dengan keadaan yang sukar.
Berapa Banyak Tabung Kecemasan Yang Perlu Disimpan?
Secara umum, sasaran yang sering disarankan ialah tiga hingga enam bulan perbelanjaan penting. Anda juga boleh memilih sasaran yang lebih besar jika pendapatan tidak menentu atau mempunyai ramai tanggungan.
Penting untuk memahami bahawa pengiraan ini lebih sesuai dibuat berdasarkan perbelanjaan bulanan yang diperlukan untuk meneruskan kehidupan, bukannya jumlah gaji semata-mata.
Sebagai contoh, seseorang yang menerima gaji RM3,000 tetapi mempunyai perbelanjaan penting RM1,800 sebulan boleh menggunakan RM1,800 sebagai asas pengiraan.
1. Sasaran minimum: Tiga bulan perbelanjaan
Sasaran tiga bulan boleh menjadi titik permulaan bagi individu yang baru membina simpanan.
Ia mungkin sesuai untuk mereka yang mempunyai pekerjaan agak stabil, komitmen sederhana dan sumber sokongan kewangan lain yang munasabah.
Walau bagaimanapun, tiga bulan bukan jaminan bahawa simpanan tersebut mencukupi untuk semua keadaan.
2. Sasaran yang lebih kukuh: Enam bulan perbelanjaan
Sasaran enam bulan memberikan ruang kewangan yang lebih luas jika anda kehilangan pendapatan atau menghadapi kecemasan yang berpanjangan.
Sebagai contoh, jika perbelanjaan penting anda ialah RM2,000 sebulan, sasaran enam bulan ialah RM12,000.
Jumlah ini mungkin kelihatan besar. Anda tidak perlu mengumpulkannya sekaligus. Mulakan dengan sasaran kecil dan tingkatkan simpanan mengikut kemampuan.
3. Sasaran lebih besar bagi pendapatan tidak menentu
Pekerja sendiri, pekerja gig, peniaga kecil atau individu yang menerima komisen mungkin memerlukan simpanan lebih besar kerana pendapatan boleh berubah setiap bulan.
Begitu juga jika anda merupakan pencari nafkah utama keluarga atau mempunyai tanggungan yang ramai.
Dalam keadaan ini, anda boleh mempertimbangkan simpanan bersamaan sembilan hingga dua belas bulan perbelanjaan jika kemampuan mengizinkan.
Jumlah tersebut bukan kewajipan untuk semua orang. Pilih sasaran berdasarkan risiko, tanggungan dan kemampuan sebenar.
Cara Mengira Jumlah Tabung Kecemasan
Cara paling mudah ialah menggunakan formula berikut:
Jumlah tabung kecemasan = Perbelanjaan penting bulanan × Bilangan bulan sasaran
Sebelum membuat pengiraan, senaraikan perbelanjaan yang benar-benar diperlukan seperti:
- Sewa atau ansuran rumah.
- Makanan dan barang keperluan dapur.
- Bil elektrik, air dan telefon yang diperlukan.
- Pengangkutan untuk bekerja.
- Ansuran pinjaman yang perlu dibayar.
- Perbelanjaan anak dan tanggungan.
- Ubat-ubatan atau keperluan kesihatan.
- Insurans atau takaful yang perlu diteruskan.
Anda boleh mengecualikan perbelanjaan pilihan seperti hiburan, langganan yang tidak diperlukan dan percutian daripada anggaran asas.
Namun, jangan terlalu merendahkan anggaran sehingga tidak mencerminkan kos sebenar kehidupan anda.
Contoh pengiraan untuk perbelanjaan RM1,500 sebulan
Jika perbelanjaan penting anda ialah RM1,500 sebulan:
| Tempoh perlindungan | Sasaran simpanan |
|---|---|
| 1 bulan | RM1,500 |
| 3 bulan | RM4,500 |
| 6 bulan | RM9,000 |
| 9 bulan | RM13,500 |
Dalam contoh ini, sasaran awal RM4,500 boleh membantu anda membina asas simpanan kecemasan. Selepas mencapai jumlah tersebut, anda boleh meneruskan simpanan sehingga RM9,000.
Contoh pengiraan untuk perbelanjaan RM2,000 sebulan
| Tempoh perlindungan | Sasaran simpanan |
|---|---|
| 1 bulan | RM2,000 |
| 3 bulan | RM6,000 |
| 6 bulan | RM12,000 |
| 9 bulan | RM18,000 |
Contoh pengiraan untuk perbelanjaan RM3,000 sebulan
| Tempoh perlindungan | Sasaran simpanan |
|---|---|
| 1 bulan | RM3,000 |
| 3 bulan | RM9,000 |
| 6 bulan | RM18,000 |
| 9 bulan | RM27,000 |
Perhatikan bahawa sasaran tabung kecemasan berubah mengikut perbelanjaan. Oleh itu, seseorang yang bergaji lebih tinggi tidak semestinya memerlukan tabung kecemasan lebih besar jika perbelanjaannya jauh lebih rendah.
Anda juga boleh menggunakan Kalkulator Simpanan Kecemasan PIDM untuk menganggarkan sasaran simpanan berdasarkan komitmen dan kemampuan menyimpan setiap bulan.
Berapa Banyak Tabung Kecemasan Mengikut Gaji?
Untuk memudahkan perancangan, berikut ialah contoh sasaran berdasarkan anggaran perbelanjaan bulanan. Angka ini hanyalah ilustrasi, bukannya jumlah wajib untuk setiap orang.
| Gaji bersih bulanan | Anggaran perbelanjaan penting | Sasaran 3 bulan | Sasaran 6 bulan |
|---|---|---|---|
| RM1,500 | RM1,300 | RM3,900 | RM7,800 |
| RM2,000 | RM1,600 | RM4,800 | RM9,600 |
| RM3,000 | RM2,200 | RM6,600 | RM13,200 |
| RM4,000 | RM2,800 | RM8,400 | RM16,800 |
| RM5,000 | RM3,500 | RM10,500 | RM21,000 |
Jika gaji anda RM2,000 tetapi perbelanjaan penting mencecah RM1,900, jangan gunakan angka RM1,600 dalam jadual sebagai sasaran peribadi. Gunakan perbelanjaan sebenar anda.
Begitu juga, jika gaji RM5,000 tetapi mempunyai tanggungan keluarga yang besar, anda mungkin perlu mengira kos keperluan keluarga secara lebih terperinci.
Cara Membina Tabung Kecemasan Walaupun Gaji Kecil
Tidak semua orang mampu menyimpan ratusan ringgit setiap bulan. Ada yang perlu membayar sewa, ansuran kenderaan, makanan, bil dan perbelanjaan anak dengan pendapatan yang terhad.
Walaupun begitu, tabung kecemasan masih boleh dibina secara berperingkat. Perkara paling penting ialah bermula dengan jumlah yang tidak menjejaskan keperluan asas.
1. Tetapkan sasaran kecil terlebih dahulu
Jangan terus berasa terbeban apabila melihat sasaran RM10,000.
Sebaliknya, pecahkan matlamat kepada beberapa peringkat:
- Sasaran pertama: RM300.
- Sasaran kedua: RM500.
- Sasaran ketiga: RM1,000.
- Sasaran keempat: satu bulan perbelanjaan penting.
- Sasaran seterusnya: tiga bulan dan kemudian enam bulan perbelanjaan.
Simpanan RM300 mungkin tidak mencukupi untuk kecemasan besar, tetapi ia boleh membantu menghadapi sesetengah perbelanjaan kecil tanpa perlu berhutang.
2. Simpan jumlah tetap setiap kali menerima gaji
Pilih jumlah yang realistik berdasarkan bajet anda.
Sebagai contoh, jika anda mampu menyimpan RM50 sebulan, teruskan dengan jumlah itu terlebih dahulu. Jika keadaan kewangan bertambah baik, naikkan kepada RM80 atau RM100.
Jangan menetapkan sasaran terlalu tinggi sehingga terpaksa menggunakan semula wang simpanan untuk membeli barang keperluan sebelum hujung bulan.
3. Asingkan wang dalam akaun berbeza
Buka akaun simpanan khusus untuk tabung kecemasan jika sesuai dengan keadaan anda.
Langkah ini membantu membezakan wang untuk perbelanjaan harian daripada wang yang hanya boleh digunakan ketika benar-benar perlu.
Pilih akaun yang mudah diakses apabila berlaku kecemasan dan semak syarat, caj serta ciri keselamatannya.
4. Gunakan pemindahan automatik
Jika bank anda menyediakan kemudahan pemindahan berjadual, anda boleh menetapkan pemindahan ke akaun simpanan selepas menerima gaji.
Sebagai contoh, pindahkan RM50 setiap bulan secara automatik.
Kaedah ini membantu menjadikan simpanan sebagai sebahagian daripada rutin kewangan, bukannya sesuatu yang hanya dilakukan apabila ada lebihan wang.
5. Kurangkan perbelanjaan yang kurang penting
Semak semula perbelanjaan bulanan anda. Adakah terdapat langganan yang jarang digunakan, pembelian spontan atau perbelanjaan penghantaran makanan yang boleh dikurangkan?
Anda tidak perlu menghentikan semua perkara yang memberikan keselesaan. Sebaliknya, cari penjimatan yang boleh dikekalkan tanpa menjejaskan keperluan asas.
Jika anda mahu memperbaiki pengurusan wang, baca juga panduan Cara Buat Bajet Bulanan Yang Mudah Untuk Pemula.
6. Gunakan pendapatan tambahan dengan terancang
Jika anda menerima bonus, bayaran kerja lebih masa, komisen atau pendapatan sampingan, pertimbangkan untuk menyalurkan sebahagiannya ke dalam tabung kecemasan.
Anda tidak semestinya perlu memasukkan keseluruhan pendapatan tambahan ke dalam simpanan. Bahagikan mengikut keperluan dan matlamat kewangan anda.
7. Tingkatkan simpanan apabila pendapatan bertambah
Jika gaji meningkat atau komitmen bulanan berkurangan selepas pinjaman selesai, gunakan sebahagian daripada lebihan itu untuk menambah simpanan.
Dengan cara ini, tabung kecemasan boleh berkembang tanpa memerlukan perubahan gaya hidup yang terlalu drastik.
Untuk lebih banyak strategi, rujuk artikel Cara Menyimpan Duit Walaupun Gaji Kecil.
Contoh Pelan Simpanan Tabung Kecemasan
Katakan anda mahu mengumpulkan RM3,000 sebagai sasaran awal.
Berikut ialah anggaran tempoh yang diperlukan berdasarkan jumlah simpanan bulanan, dengan andaian tiada pengeluaran dan tiada pulangan simpanan diambil kira.
| Simpanan sebulan | Tempoh untuk mencapai RM3,000 |
|---|---|
| RM50 | 60 bulan |
| RM100 | 30 bulan |
| RM150 | 20 bulan |
| RM200 | 15 bulan |
| RM250 | 12 bulan |
| RM300 | 10 bulan |
Jadual ini menunjukkan bahawa jumlah simpanan bulanan mempengaruhi tempoh untuk mencapai sasaran.
Jika anda hanya mampu menyimpan RM50 sebulan, itu tidak bermakna usaha anda sia-sia. Anda boleh bermula dengan jumlah tersebut dan mencari peluang meningkatkan simpanan apabila keadaan mengizinkan.
Jika anda sudah mempunyai RM1,000, baki yang perlu dikumpulkan untuk mencapai RM3,000 hanyalah RM2,000. Pada kadar RM100 sebulan, anda memerlukan kira-kira 20 bulan lagi.
Gunakan pengiraan yang sama untuk menentukan sasaran peribadi anda.
Di Mana Tempat Terbaik Menyimpan Tabung Kecemasan?
Wang kecemasan perlu mudah dicapai apabila diperlukan. Oleh itu, keselamatan dan kecairan wang biasanya lebih penting daripada mengejar pulangan pelaburan yang tinggi.
Antara pilihan yang boleh dipertimbangkan ialah:
1. Akaun simpanan bank
Akaun simpanan membolehkan anda mengakses wang melalui saluran yang disediakan oleh bank.
Semak kemudahan pengeluaran, caj, baki minimum dan ciri keselamatan sebelum memilih akaun.
2. Akaun simpanan berasingan
Anda boleh menggunakan akaun berasingan khusus untuk tabung kecemasan supaya wang tersebut tidak bercampur dengan perbelanjaan harian.
Jika boleh, elakkan menghubungkan akaun ini dengan rutin pembelian yang mudah menyebabkan wang digunakan tanpa perancangan.
3. Deposit tetap yang sesuai
Sesetengah deposit tetap mungkin sesuai untuk sebahagian simpanan jika terma pengeluaran awal, tempoh matang dan syarat produknya difahami.
Namun, jangan mengunci keseluruhan tabung kecemasan dalam produk yang menyukarkan anda mendapatkan wang dengan segera. Pastikan sebahagian yang mencukupi kekal mudah dicapai.
Bagaimana pula dengan saham, kripto atau pelaburan berisiko?
Tabung kecemasan tidak sepatutnya bergantung sepenuhnya pada pelaburan yang nilainya boleh turun naik atau mengambil masa untuk ditukar kepada wang tunai.
Sebagai contoh, jika pasaran saham atau mata wang kripto jatuh ketika anda kehilangan pekerjaan, anda mungkin terpaksa menjual aset pada harga yang tidak menguntungkan.
Sebaiknya, bina tabung kecemasan yang mudah diakses terlebih dahulu sebelum mengambil risiko pelaburan yang lebih besar.
Anda juga boleh menyemak maklumat perlindungan deposit melalui laman rasmi PIDM.
Apakah Perbelanjaan Yang Boleh Menggunakan Tabung Kecemasan?
Gunakan tabung kecemasan untuk kejadian yang tidak dirancang dan benar-benar memerlukan wang.
Antara contoh yang munasabah ialah:
- Kehilangan pekerjaan atau pendapatan utama.
- Pembaikan kereta yang diperlukan untuk pergi bekerja.
- Kerosakan penting di rumah seperti paip pecah.
- Perbelanjaan perubatan yang tidak dijangka.
- Keperluan mendesak ahli keluarga yang berada di bawah tanggungan anda.
- Penurunan pendapatan secara mendadak bagi pekerja sendiri.
Sebaliknya, pembelian telefon baharu, percutian, hadiah atau barangan yang boleh dirancang lebih awal biasanya tidak patut dibiayai daripada tabung kecemasan.
Perbelanjaan tahunan yang boleh dijangka, seperti pembaharuan cukai jalan atau yuran sekolah, lebih baik mempunyai tabung berasingan.
Dengan membezakan simpanan kecemasan daripada simpanan untuk perbelanjaan berkala, anda dapat mengelakkan tabung kecemasan habis sebelum diperlukan.
Apa Yang Perlu Dilakukan Jika Terpaksa Menggunakan Tabung Kecemasan?
Tidak mengapa menggunakan tabung kecemasan apabila benar-benar diperlukan. Tujuan simpanan ini memang untuk membantu anda menghadapi situasi luar jangka.
Selepas menggunakannya, lakukan beberapa langkah berikut:
- Kenal pasti jumlah yang telah digunakan.
- Semak baki simpanan yang masih ada.
- Utamakan semula perbelanjaan penting.
- Tetapkan pelan untuk menggantikan wang yang digunakan.
- Sambung simpanan secara berperingkat apabila kewangan kembali stabil.
Contohnya, jika tabung kecemasan anda berjumlah RM5,000 dan anda menggunakan RM1,200 untuk membaiki kereta, baki simpanan ialah RM3,800.
Anda boleh menetapkan sasaran untuk menggantikan RM1,200 tersebut berdasarkan kemampuan bulanan.
Jika berlaku kehilangan pekerjaan atau masalah kewangan yang serius, utamakan makanan, tempat tinggal, keperluan kesihatan dan komitmen penting terlebih dahulu. Anda mungkin perlu menyesuaikan kadar simpanan sementara waktu.
Kesilapan Yang Perlu Dielakkan Ketika Membina Tabung Kecemasan
1. Menunggu sehingga gaji besar
Anda tidak perlu menunggu kenaikan gaji untuk mula menyimpan. Jumlah kecil yang konsisten boleh menjadi asas kepada simpanan yang lebih kukuh.
2. Menetapkan sasaran yang terlalu tinggi
Sasaran besar boleh menjadi motivasi, tetapi jika terlalu jauh daripada kemampuan semasa, anda mungkin berasa kecewa dan berhenti menyimpan.
Mulakan dengan sasaran kecil sebelum meningkatkannya secara berperingkat.
3. Menggunakan wang kecemasan untuk kehendak
Jika wang digunakan untuk pembelian yang boleh ditangguhkan, anda mungkin tidak mempunyai simpanan apabila berlaku kecemasan sebenar.
4. Meletakkan semua wang dalam pelaburan berisiko
Wang yang diperlukan dalam masa terdekat tidak sesuai bergantung sepenuhnya pada aset yang boleh jatuh nilainya atau sukar dicairkan.
5. Tidak mengemas kini sasaran simpanan
Perbelanjaan anda mungkin meningkat apabila berkahwin, mempunyai anak, berpindah rumah atau menanggung ibu bapa.
Semak semula sasaran tabung kecemasan apabila berlaku perubahan besar dalam kehidupan.
Soalan Lazim (FAQ)
Berapa banyak tabung kecemasan yang ideal?
Sasaran lazim ialah tiga hingga enam bulan perbelanjaan penting. Anda boleh memilih sasaran lebih besar jika pendapatan tidak menentu, mempunyai ramai tanggungan atau menghadapi risiko kehilangan pendapatan yang lebih tinggi.
Adakah tabung kecemasan perlu berdasarkan gaji atau perbelanjaan?
Pengiraan berdasarkan perbelanjaan penting bulanan biasanya lebih praktikal kerana ia menunjukkan jumlah wang yang diperlukan untuk meneruskan kehidupan ketika pendapatan terganggu.
Bolehkah saya membina tabung kecemasan dengan gaji RM1,500?
Boleh. Mulakan dengan jumlah yang mampu disimpan tanpa mengabaikan makanan, tempat tinggal, pengangkutan dan komitmen penting. Walaupun RM30 atau RM50 sebulan, simpanan tersebut tetap boleh menjadi permulaan.
Perlukah saya menyimpan RM10,000 sebelum mula melabur?
Tiada satu jumlah yang sesuai untuk semua orang. Keperluan tabung kecemasan bergantung pada perbelanjaan, kestabilan pendapatan dan tanggungan. Namun, mempunyai simpanan kecemasan yang munasabah sebelum mengambil risiko pelaburan boleh mengurangkan keperluan menjual aset ketika terdesak.
Adakah wang dalam KWSP boleh dianggap sebagai tabung kecemasan?
Simpanan persaraan dalam KWSP tidak sama dengan tabung kecemasan yang mudah diakses. Pengeluaran tertakluk pada peraturan dan syarat yang berkenaan. Sebaiknya, sediakan simpanan kecemasan yang boleh dicapai tanpa bergantung pada pengeluaran persaraan.
Di manakah saya boleh mengira sasaran tabung kecemasan?
Anda boleh menggunakan Kalkulator Simpanan Kecemasan PIDM untuk menganggarkan sasaran berdasarkan komitmen bulanan, simpanan semasa dan jumlah yang ingin disimpan setiap bulan.
Kesimpulan
Tabung kecemasan merupakan salah satu asas penting dalam pengurusan kewangan peribadi. Ia membantu anda menghadapi kehilangan pendapatan, pembaikan mendesak dan perbelanjaan tidak dijangka tanpa terlalu bergantung pada hutang.
Sebagai panduan, sasarkan simpanan bersamaan tiga hingga enam bulan perbelanjaan penting. Jika jumlah tersebut kelihatan besar, pecahkannya kepada sasaran yang lebih kecil seperti RM300, RM500 atau RM1,000 terlebih dahulu.
Tidak perlu menunggu sehingga pendapatan meningkat untuk bermula. Yang penting ialah memilih jumlah yang realistik, menyimpan secara konsisten dan memastikan wang itu mudah dicapai apabila benar-benar diperlukan.
Untuk membina asas kewangan yang lebih kukuh, baca juga panduan lengkap kami tentang Pengurusan Kewangan Peribadi, kemudian teruskan dengan langkah praktikal melalui artikel Cara Mengurus Kewangan Dengan Betul Setiap Bulan.
Penafian: Artikel ini disediakan untuk tujuan pendidikan dan maklumat umum, bukan nasihat kewangan peribadi. Keperluan simpanan setiap individu berbeza mengikut pendapatan, komitmen, tanggungan dan keadaan kewangan masing-masing.
Rujukan:
- KWSP — Tabung Kecemasan: Kenapa Anda Perlukannya?
- PIDM — Kalkulator Simpanan Kecemasan
- PIDM — Cara Memulakan Tabung Kecemasan
- KWSP — My Money Matters 2.0

Related Post to Tabung Kecemasan: Berapa Banyak Yang Perlu Disimpan? Panduan Lengkap 2026
Berapa Peratus Gaji Patut Disimpan Setiap Bulan? Ini Panduan Mengikut Gaji
Berapa Peratus Gaji Patut Disimpan Setiap Bulan? Ini Panduan Mengikut Gaji Setiap kali menerima gaji, ramai orang berazam untuk menyimpan sebahagian daripada pendapatan. Namun,... Read More
Cara Menyimpan Duit Walaupun Gaji Kecil: 15 Tips Berkesan.
Cara Menyimpan Duit Walaupun Gaji Kecil: 15 Tips Berkesan. Pernahkah anda berasa sukar untuk menyimpan duit walaupun sudah bekerja setiap bulan? Baru beberapa hari... Read More
Cara Semak STR 2026 Online: Panduan Status & Bayaran
Cara Semak STR 2026 Secara Online: Panduan Langkah Demi Langkah Jika anda sedang mencari cara semak STR 2026, anda tidak perlu pergi ke banyak... Read More
STR 2026: Semakan, Syarat Kelayakan, Jumlah & Tarikh Bayaran
STR 2026: Semakan, Syarat Kelayakan, Jumlah Bantuan dan Tarikh Bayaran Ramai rakyat Malaysia sedang mencari maklumat tentang STR 2026, khususnya mengenai semakan status, syarat... Read More
Bantuan Kerajaan Malaysia 2026: Senarai Bantuan, Syarat Kelayakan dan Cara Memohon
Bantuan Kerajaan Malaysia 2026: Senarai Bantuan, Syarat Kelayakan dan Cara Memohon Kos sara hidup yang semakin mencabar menyebabkan ramai rakyat Malaysia mencari maklumat tentang... Read More