Info Terbaik ialah blog informasi dalam Bahasa Melayu yang menyediakan panduan lengkap, destinasi dan tempat menarik di Malaysia tip praktikal dan artikel berkualiti mengenai bisnes kecil, kewangan, masalah harian, gaya hidup serta destinasi menarik di Malaysia.
Berapa Peratus Gaji Patut Disimpan Setiap Bulan? Ini Panduan Mengikut Gaji
Berapa Peratus Gaji Patut Disimpan Setiap Bulan? Ini Panduan Mengikut Gaji

Setiap kali menerima gaji, ramai orang berazam untuk menyimpan sebahagian daripada pendapatan. Namun, selepas membayar sewa rumah, ansuran kereta, barang dapur, bil utiliti dan komitmen lain, wang yang tinggal mungkin terlalu sedikit untuk disimpan.
Ada juga yang tertanya-tanya, adakah perlu menyimpan 10%, 20% atau 30% daripada gaji setiap bulan? Adakah kadar simpanan yang sama sesuai untuk pekerja bergaji RM1,500 dan mereka yang menerima pendapatan RM5,000?
Sebenarnya, tiada satu peratus simpanan yang sesuai untuk semua orang. Jumlah yang patut disimpan bergantung pada pendapatan bersih, perbelanjaan asas, tanggungan keluarga, hutang dan matlamat kewangan.
Sebagai panduan permulaan, anda boleh menyasarkan simpanan sebanyak 10% hingga 20% daripada pendapatan bersih bulanan jika kemampuan mengizinkan. Namun, jika gaji masih kecil atau komitmen tinggi, mulakan dengan jumlah lebih rendah dan tingkatkannya secara berperingkat.
Dalam artikel ini, kita akan melihat cara menentukan kadar simpanan yang sesuai, contoh pengiraan mengikut jumlah gaji dan langkah praktikal untuk membina simpanan tanpa mengabaikan keperluan harian.
Berapa Peratus Gaji Patut Disimpan Setiap Bulan?
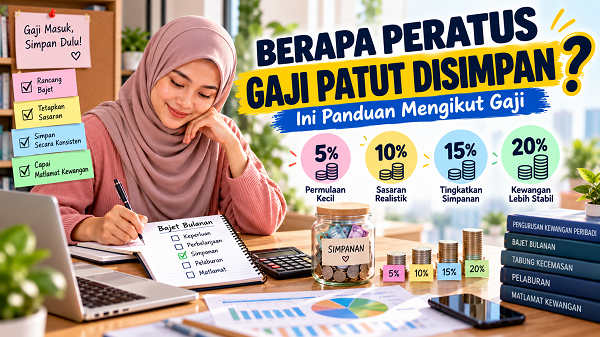
Sebagai panduan umum, berikut ialah beberapa kadar simpanan yang boleh dipertimbangkan:
- 5% daripada gaji: titik permulaan bagi mereka yang mempunyai pendapatan terhad.
- 10% daripada gaji: sasaran permulaan yang boleh dicapai oleh sesetengah pekerja.
- 20% daripada gaji: sasaran yang baik jika perbelanjaan dan komitmen membenarkan.
- 30% atau lebih: boleh dipertimbangkan apabila pendapatan mencukupi, hutang terkawal dan keperluan asas telah dipenuhi.
Angka ini bukan peraturan wajib. Jangan memaksa diri menyimpan 20% jika anda terpaksa berhutang untuk membeli makanan atau membayar bil penting.
Sebaliknya, gunakan kadar simpanan sebagai panduan untuk membina tabiat kewangan yang lebih sihat.
Adakah simpanan 10% daripada gaji mencukupi?
Simpanan 10% boleh menjadi permulaan yang munasabah, terutamanya bagi individu yang baru belajar mengurus kewangan.
Contohnya, jika gaji bersih anda RM2,000, simpanan 10% bersamaan RM200 sebulan. Dalam tempoh setahun, anda boleh mengumpulkan RM2,400 jika wang itu tidak digunakan dan tiada pulangan simpanan diambil kira.
Walau bagaimanapun, jumlah tersebut mungkin belum mencukupi untuk menampung beberapa bulan perbelanjaan jika berlaku kehilangan pekerjaan atau kecemasan besar.
Oleh itu, selepas tabiat menyimpan menjadi lebih konsisten, anda boleh menyemak semula kadar simpanan berdasarkan keperluan dan kemampuan.
Perlukah menyimpan 20% daripada gaji?
Kaedah bajet 50/30/20 yang diterangkan oleh Kumpulan Wang Simpanan Pekerja (KWSP) membahagikan pendapatan kepada tiga bahagian:
- 50% untuk keperluan.
- 30% untuk kehendak.
- 20% untuk simpanan.
Kaedah ini boleh menjadi titik permulaan untuk merancang kewangan, tetapi tidak semestinya sesuai untuk semua orang. Jika kos rumah, pengangkutan dan tanggungan mengambil sebahagian besar gaji, anda boleh mengubah suai pecahan tersebut.
Baca panduan rasmi KWSP tentang kaedah bajet 50/30/20 untuk memahami cara menggunakannya.
Contoh Simpanan Mengikut Jumlah Gaji Bulanan
Cara paling mudah menentukan jumlah simpanan ialah mengira peratus daripada gaji bersih, iaitu jumlah yang benar-benar diterima selepas potongan berkaitan.
Jadual berikut menunjukkan anggaran simpanan pada kadar 5%, 10%, 15% dan 20%.
| Gaji bersih bulanan | 5% simpanan | 10% simpanan | 15% simpanan | 20% simpanan |
|---|---|---|---|---|
| RM1,500 | RM75 | RM150 | RM225 | RM300 |
| RM2,000 | RM100 | RM200 | RM300 | RM400 |
| RM2,500 | RM125 | RM250 | RM375 | RM500 |
| RM3,000 | RM150 | RM300 | RM450 | RM600 |
| RM4,000 | RM200 | RM400 | RM600 | RM800 |
| RM5,000 | RM250 | RM500 | RM750 | RM1,000 |
Sebagai contoh, jika gaji bersih anda RM3,000, anda boleh bermula dengan RM300 sebulan, bersamaan 10% daripada gaji.
Jika komitmen semakin terkawal, anda boleh meningkatkan simpanan kepada RM450 atau RM600 sebulan.
Namun, jika gaji RM1,500 dan anda hanya mampu menyimpan RM50 sebulan selepas memenuhi keperluan asas, jangan menganggap usaha itu gagal. Simpanan RM50 tetap menghasilkan RM600 selepas 12 bulan jika tidak dikeluarkan.
Cara Mengira Simpanan Berdasarkan Gaji Sendiri
Gunakan formula mudah berikut:
Jumlah simpanan bulanan = Gaji bersih × Peratus simpanan
Sebagai contoh, jika gaji bersih ialah RM2,500 dan anda mahu menyimpan 10%:
RM2,500 × 10% = RM250
Maka, sasaran simpanan anda ialah RM250 sebulan.
Anda boleh menggunakan kaedah yang sama untuk menetapkan kadar 5%, 15% atau 20%.
Namun, pengiraan ini hanya langkah pertama. Anda masih perlu menyemak sama ada baki gaji mencukupi untuk membayar semua perbelanjaan penting.
Langkah 1: Kira pendapatan bersih
Gunakan jumlah gaji yang diterima selepas potongan wajib, bukan semata-mata gaji kasar yang dinyatakan dalam surat tawaran pekerjaan.
Jika anda mempunyai pendapatan sampingan yang tidak tetap, jangan terus menganggap jumlah itu akan diterima setiap bulan. Gunakan anggaran yang berhati-hati berdasarkan pendapatan sebenar.
Langkah 2: Senaraikan perbelanjaan wajib
Catat perbelanjaan seperti:
- Sewa rumah atau ansuran perumahan.
- Ansuran kenderaan dan kos pengangkutan.
- Makanan dan barang dapur.
- Bil utiliti dan telefon.
- Perbelanjaan anak atau ibu bapa yang ditanggung.
- Bayaran hutang dan komitmen lain.
- Keperluan kesihatan dan perlindungan yang sesuai.
Langkah 3: Tentukan jumlah yang mampu disimpan
Selepas menolak perbelanjaan penting, lihat jumlah wang yang benar-benar tinggal.
Jika sasaran 20% terlalu tinggi, mulakan dengan 5% atau 10%. Jika tiada lebihan langsung, semak semula bajet dan utamakan kestabilan kewangan sebelum menetapkan sasaran simpanan yang lebih besar.
Langkah 4: Tetapkan pemindahan simpanan
Jika sesuai, pindahkan wang ke akaun simpanan berasingan sebaik sahaja menerima gaji. Kaedah ini membantu anda mengelakkan situasi menunggu sehingga hujung bulan untuk menyimpan baki wang.
Cara Membahagikan Gaji Menggunakan Kaedah 50/30/20
Kaedah 50/30/20 ialah satu pendekatan mudah untuk merancang penggunaan pendapatan bulanan. Ia membahagikan gaji bersih kepada keperluan, kehendak dan simpanan.
50% untuk keperluan
Bahagian ini digunakan untuk perbelanjaan yang diperlukan dalam kehidupan seharian, seperti tempat tinggal, makanan, pengangkutan dan bil asas.
Jika gaji bersih anda RM3,000, 50% bersamaan RM1,500.
Namun, jika perbelanjaan asas anda melebihi jumlah itu, jangan abaikan keperluan penting semata-mata untuk mematuhi formula. Semak bajet dan sesuaikan pecahan berdasarkan keadaan sebenar.
30% untuk kehendak
Bahagian ini boleh digunakan untuk perbelanjaan pilihan seperti hiburan, makan di luar, hobi atau membeli barangan bukan keperluan.
Jika gaji bersih RM3,000, 30% bersamaan RM900.
Anda boleh mengurangkan bahagian ini jika mahu meningkatkan simpanan atau mempercepatkan pembayaran hutang.
20% untuk simpanan
Bahagian ini boleh diperuntukkan kepada beberapa matlamat, contohnya:
- Tabung kecemasan.
- Simpanan untuk matlamat jangka pendek.
- Simpanan persaraan tambahan.
- Matlamat kewangan jangka panjang.
- Pelaburan yang sesuai dengan pengetahuan dan toleransi risiko.
Perlu diingat, wang untuk simpanan tidak semestinya semuanya dilaburkan. Tabung kecemasan perlu mudah dicapai, manakala pelaburan perlu dinilai berdasarkan risiko dan tempoh matlamat.
Cara Menyimpan Duit Walaupun Gaji Kecil
Jika pendapatan anda terhad, sasaran simpanan perlu mengambil kira kos kehidupan sebenar. Berikut beberapa langkah yang boleh dicuba.
1. Mulakan dengan jumlah kecil
Anda boleh bermula dengan RM20, RM30 atau RM50 sebulan jika itulah jumlah yang mampu disimpan tanpa menjejaskan keperluan asas.
Contohnya, simpanan RM50 sebulan boleh menjadi RM600 selepas setahun. Apabila pendapatan bertambah atau perbelanjaan berkurangan, tingkatkan jumlah tersebut.
2. Dahulukan tabung kecemasan
Jika anda belum mempunyai simpanan kecemasan, jadikan ia antara keutamaan awal.
Mulakan dengan sasaran kecil seperti RM500 atau RM1,000 sebelum berusaha membina simpanan yang boleh menampung beberapa bulan perbelanjaan.
Untuk panduan lanjut, baca artikel Tabung Kecemasan: Berapa Banyak Yang Perlu Disimpan?.
3. Semak perbelanjaan yang boleh dikurangkan
Catat semua perbelanjaan selama sebulan. Anda mungkin menemui perbelanjaan kecil yang kerap dilakukan tetapi jumlahnya besar apabila dikumpulkan.
Contohnya, mengurangkan pembelian spontan, langganan yang jarang digunakan atau penghantaran makanan boleh membantu membebaskan sebahagian wang untuk simpanan.
Tidak semua perbelanjaan boleh dipotong. Fokus pada perkara yang boleh diubah tanpa menjejaskan kesihatan, keselamatan dan keperluan keluarga.
4. Asingkan simpanan daripada wang belanja
Gunakan akaun berasingan jika sesuai. Ini membantu anda mengetahui jumlah simpanan sebenar dan mengurangkan godaan untuk menggunakannya bagi perbelanjaan biasa.
5. Tingkatkan simpanan secara berperingkat
Jika sekarang anda menyimpan RM50 sebulan, cuba tingkatkan kepada RM70 atau RM100 apabila mampu.
Perubahan kecil yang konsisten lebih mudah dikekalkan berbanding sasaran besar yang menyebabkan anda terpaksa menggunakan semula wang simpanan.
Untuk lebih banyak idea, rujuk artikel Cara Menyimpan Duit Walaupun Gaji Kecil.
Berapa Lama Untuk Mengumpulkan Simpanan RM5,000?
Tempoh untuk mencapai sasaran bergantung pada jumlah yang anda simpan setiap bulan.
| Simpanan bulanan | Anggaran tempoh untuk RM5,000 |
|---|---|
| RM50 | 100 bulan |
| RM100 | 50 bulan |
| RM200 | 25 bulan |
| RM300 | 17 bulan |
| RM500 | 10 bulan |
| RM800 | 7 bulan |
Pengiraan ini mengandaikan anda bermula daripada RM0, tidak membuat pengeluaran dan tidak mengambil kira pulangan atau caj.
Jika anda sudah mempunyai RM1,000, baki yang perlu dikumpulkan hanyalah RM4,000. Pada kadar RM200 sebulan, anda memerlukan kira-kira 20 bulan lagi.
Gunakan sasaran yang sesuai dengan kemampuan anda. Jangan mengambil pinjaman atau menggunakan wang untuk keperluan asas semata-mata mahu mencapai jumlah simpanan dengan cepat.
Bagaimana Jika Gaji Tidak Cukup Untuk Menyimpan?
Ada keadaan apabila hampir keseluruhan pendapatan digunakan untuk keperluan asas dan komitmen hutang. Dalam situasi ini, nasihat supaya menyimpan 20% daripada gaji mungkin tidak praktikal.
Berikut langkah yang boleh dipertimbangkan.
Utamakan keperluan asas
Pastikan makanan, tempat tinggal, pengangkutan untuk bekerja, keperluan kesihatan dan tanggungan penting diberi keutamaan.
Jangan mengabaikan keperluan asas semata-mata mahu mencapai kadar simpanan tertentu.
Semak semula komitmen bulanan
Kenal pasti sama ada terdapat perbelanjaan yang boleh dikurangkan atau komitmen yang boleh dirundingkan secara sah dan munasabah.
Jika hutang sudah sukar dibayar, dapatkan bantuan daripada saluran yang sesuai dan elakkan menambah pinjaman baharu tanpa menilai kemampuan.
Cari cara meningkatkan pendapatan
Jika boleh, pertimbangkan kerja lebih masa, pekerjaan sambilan atau sumber pendapatan tambahan yang sesuai dengan masa dan kemahiran anda.
Pastikan kos untuk mendapatkan pendapatan tambahan tidak melebihi manfaat yang diterima.
Mulakan semula simpanan apabila keadaan mengizinkan
Anda tidak perlu menyimpan pada kadar yang sama setiap bulan jika pendapatan berubah. Pada bulan yang sukar, kadar simpanan boleh dikurangkan sementara waktu. Apabila kewangan kembali stabil, sambung mengikut kemampuan.
Kesilapan Yang Perlu Dielakkan Ketika Menetapkan Kadar Simpanan
Meniru kadar simpanan orang lain
Keadaan kewangan setiap individu berbeza. Seseorang yang tinggal bersama keluarga mungkin mempunyai perbelanjaan lebih rendah berbanding individu yang menyewa rumah dan menanggung anak.
Oleh itu, gunakan kadar simpanan orang lain sebagai inspirasi, bukannya ukuran mutlak kejayaan kewangan anda.
Menyimpan terlalu banyak sehingga terpaksa berhutang
Jika anda menyimpan jumlah yang terlalu besar tetapi terpaksa menggunakan kad kredit untuk membayar keperluan harian, pelan tersebut mungkin tidak sesuai.
Sesuaikan jumlah simpanan supaya aliran tunai kekal terkawal.
Tidak mempunyai matlamat yang jelas
Simpanan lebih mudah dirancang apabila anda tahu tujuannya. Contohnya, tabung kecemasan, deposit rumah, pendidikan atau persaraan mungkin memerlukan tempoh dan pendekatan yang berbeza.
Menganggap simpanan dan pelaburan perkara yang sama
Simpanan biasanya menekankan keselamatan dan kemudahan mengakses wang. Pelaburan pula melibatkan risiko turun naik nilai dan mungkin tidak sesuai untuk wang yang diperlukan dalam masa terdekat.
Pastikan tabung kecemasan anda tidak bergantung sepenuhnya pada pelaburan berisiko.
Soalan Lazim (FAQ) Berapa Peratus Gaji Patut Disimpan Setiap Bulan?
Berapa peratus gaji paling sesuai untuk disimpan?
Anda boleh bermula dengan 5% hingga 10% daripada gaji bersih jika kemampuan terhad. Jika perbelanjaan terkawal, sasarkan 15% hingga 20% atau lebih. Kadar terbaik ialah kadar yang boleh dikekalkan tanpa menjejaskan keperluan asas.
Adakah simpanan 10% daripada gaji mencukupi?
Ia boleh menjadi permulaan yang baik. Namun, kecukupannya bergantung pada jumlah perbelanjaan, tanggungan dan matlamat kewangan. Semak semula kadar simpanan apabila pendapatan atau komitmen berubah.
Berapa perlu simpan jika gaji RM1,500?
Simpanan 5% bersamaan RM75, 10% bersamaan RM150 dan 20% bersamaan RM300. Pilih jumlah yang benar-benar mampu disimpan selepas memenuhi perbelanjaan penting.
Berapa perlu simpan jika gaji RM3,000?
Simpanan 10% daripada gaji RM3,000 ialah RM300 sebulan. Jika menyimpan 20%, jumlahnya RM600 sebulan. Kedua-duanya merupakan contoh pengiraan, bukan jumlah wajib.
Perlukah saya menyimpan sebelum membayar hutang?
Keadaan setiap individu berbeza. Simpanan kecemasan asas boleh membantu mengelakkan anda bergantung sepenuhnya pada hutang apabila berlaku kecemasan. Pada masa yang sama, hutang berkos tinggi perlu diberi perhatian melalui pelan pembayaran yang realistik.
Adakah caruman KWSP dikira sebagai simpanan bulanan?
Caruman KWSP ialah simpanan persaraan yang penting, tetapi ia tidak sama dengan wang tunai yang mudah digunakan untuk perbelanjaan kecemasan. Jika matlamat anda ialah membina dana kecemasan, sediakan simpanan berasingan yang mudah dicapai.
Kesimpulan berapa peratus gaji perlu disimpan setiap bulan
Jadi, berapa peratus gaji patut disimpan setiap bulan?
Sebagai panduan, anda boleh bermula dengan 5% hingga 10% daripada gaji bersih, kemudian berusaha meningkatkan kadar tersebut kepada 15% atau 20% apabila keadaan kewangan mengizinkan.
Jika gaji anda RM2,000, simpanan RM100 hingga RM200 sebulan boleh menjadi titik permulaan. Jika gaji RM3,000, anda boleh mempertimbangkan RM300 sebulan sebagai sasaran awal.
Namun, jangan jadikan angka ini beban. Utamakan keperluan asas, kawal perbelanjaan, bina tabung kecemasan dan tingkatkan simpanan secara berperingkat.
Untuk membina pengurusan kewangan yang lebih kukuh, teruskan membaca panduan utama kami tentang Pengurusan Kewangan Peribadi dan pelajari cara menyusun perbelanjaan melalui Cara Mengurus Kewangan Dengan Betul Setiap Bulan.
Penafian: Artikel ini bertujuan memberikan pendidikan dan maklumat kewangan umum, bukan nasihat kewangan peribadi. Sesuaikan kadar simpanan dengan pendapatan, komitmen, tanggungan dan matlamat kewangan anda.
Rujukan Berapa Peratus Gaji Patut Disimpan Setiap Bulan?
- KWSP — Panduan Mudah Kaedah Bajet 50/30/20
- KWSP — 7 Cara Urus Gaji Pertama Sebagai Fresh Grad
- KWSP — My Money Matters 2.0: Panduan Perancangan Kewangan
- PIDM — Kalkulator Simpanan Kecemasan

Related Post to Berapa Peratus Gaji Patut Disimpan Setiap Bulan? Ini Panduan Mengikut Gaji
Tabung Kecemasan: Berapa Banyak Yang Perlu Disimpan? Panduan Lengkap 2026
Tabung Kecemasan: Berapa Banyak Yang Perlu Disimpan? Panduan Lengkap 2026 Pengenalan Pernahkah anda membayangkan apa yang akan berlaku jika tiba-tiba kehilangan pekerjaan, kereta rosak... Read More
Cara Menyimpan Duit Walaupun Gaji Kecil: 15 Tips Berkesan.
Cara Menyimpan Duit Walaupun Gaji Kecil: 15 Tips Berkesan. Pernahkah anda berasa sukar untuk menyimpan duit walaupun sudah bekerja setiap bulan? Baru beberapa hari... Read More
Cara Semak STR 2026 Online: Panduan Status & Bayaran
Cara Semak STR 2026 Secara Online: Panduan Langkah Demi Langkah Jika anda sedang mencari cara semak STR 2026, anda tidak perlu pergi ke banyak... Read More
STR 2026: Semakan, Syarat Kelayakan, Jumlah & Tarikh Bayaran
STR 2026: Semakan, Syarat Kelayakan, Jumlah Bantuan dan Tarikh Bayaran Ramai rakyat Malaysia sedang mencari maklumat tentang STR 2026, khususnya mengenai semakan status, syarat... Read More
Bantuan Kerajaan Malaysia 2026: Senarai Bantuan, Syarat Kelayakan dan Cara Memohon
Bantuan Kerajaan Malaysia 2026: Senarai Bantuan, Syarat Kelayakan dan Cara Memohon Kos sara hidup yang semakin mencabar menyebabkan ramai rakyat Malaysia mencari maklumat tentang... Read More